


如果美联储更激进加息的前景演变为切实风险,股票投资者眼下可能低估了债券市场即将承受的冲击。
周三美债市场适逢退伍军人节休市,让债市得以在周二显露的市场警讯中暂时喘息。然而在周四恢复交易后,各期限美债收益率依然进一步飙升——2年期收益率升至4.88%,10年期收益率更是站上了5.13%。
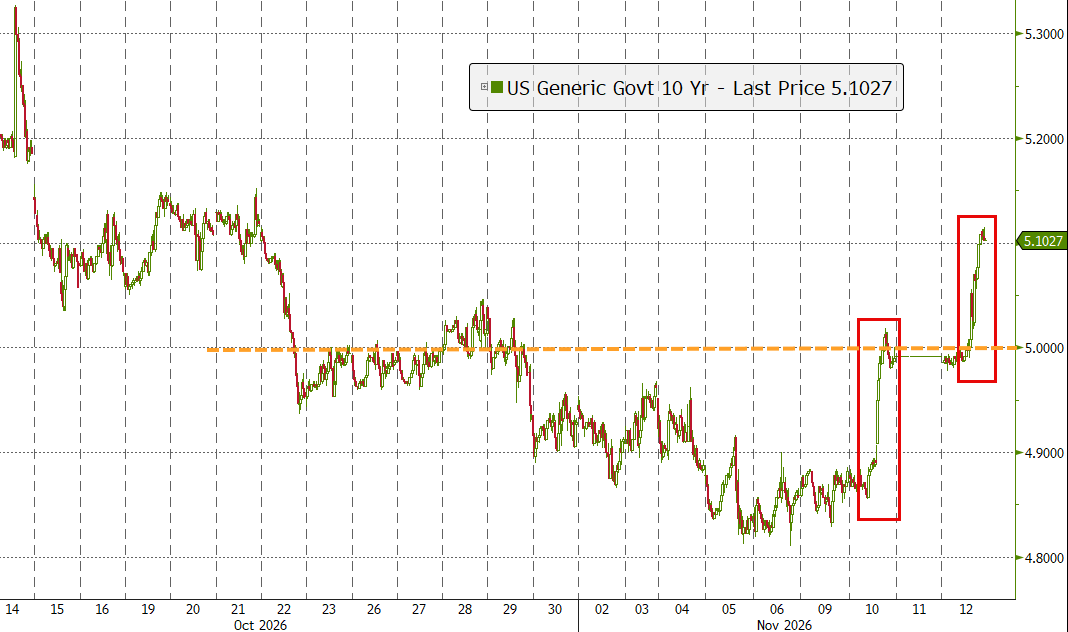
此轮美债收益率上扬,主因是最新公布的10月消费者通胀数据高于预期,这不仅坐实了美联储在12月政策会议上加息25个基点的依据,更引发了市场对2027年进一步加息的担忧——而令不少华尔街人士担心的是,股市投资者迄今仍未充分消化这一风险情景。
3Fourteen Research联合创始人兼策略师Warren Pies指出:“放眼中期,美联储才是真正的核心风险所在。市场目前完全没有对可能到来的另外两次以上加息做好定价准备。”
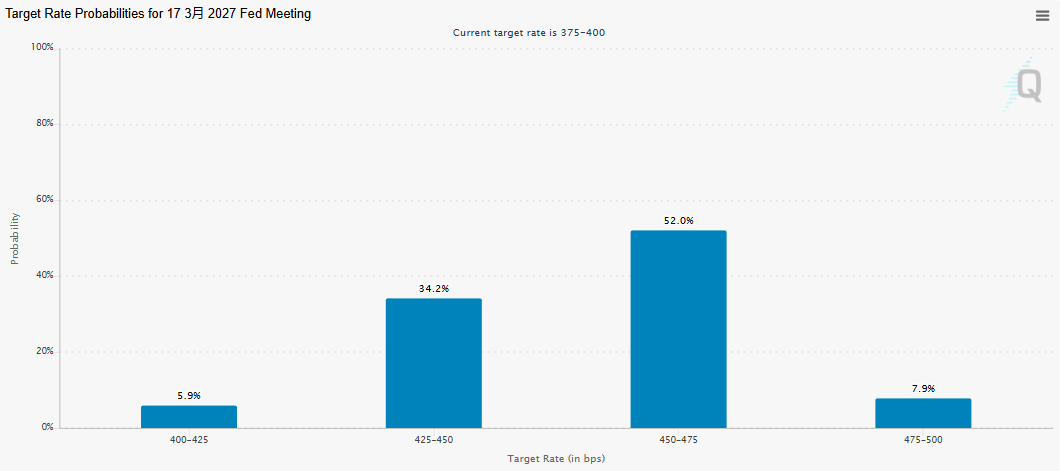
芝加哥商品交易所的“美联储观察”工具显示,联邦基金利率期货反映的加息预期正加速升温,最新定价已反映出到明年3月美联储有望连续加息三次(每次25个基点)。届时基准利率区间将被推升至4.50%至4.75%,明显高于当前的3.75%至4.00%。
虽然英伟达近来持续大跌,但受资金轮动至AMD与博通等板块提振,美股主要股指周四整体依然维持韧性。但Pies当前担忧的是,到2027年初,随着企业在新年伊始集中调整价格并触发所谓的“残差季节性”(residual seasonality)现象,通胀读数可能显著恶化,迫使股市重新正视通胀压力,利率前景也将再度成为焦点。
“届时,你可能会看到股票市场开始出现真正的‘消化不良’,”Pies表示。
华尔街部分机构已开始量化推演其潜在冲击。
Wolfe Research策略师Chris Senyek指出,历史经验表明,加息周期启动后的前三个月内,美股通常平均回调0.6%。纵观1972年以来的历史数据,美联储加息周期的持续时间中位数为19个月,联邦基金利率累计上调幅度中位数达3.94个百分点(该统计涵盖了20世纪70年代及80年代初的高通胀与超高利率时期)。
Senyek在周三的研报中写道:“我们的判断是,即使国际油价正缓慢震荡下行,但在当前美联储的政策基调下,投资者依然低估了加息周期或将比预期更为漫长的风险。”
高盛首席美国经济学家David Mericle同样调整了预测:在原本预计12月加息25个基点的基础上,他认为美联储将于明年3月再加息25个基点。他还预计11月与12月的通胀数据将相对温和,但明年1月的通胀可能再次抬头。
聚焦12月议息会议定调
当然,美债收益率高企与股市走强并非绝无并存的可能。就在上个月,10年期美债收益率突破5.3%之际,标普500指数依然同步刷新历史纪录,站上7800点上方。不少投资者依然寄望于AI浪潮驱动的企业生产力与盈利繁荣,能够对冲更高的借贷成本。
然而从宏观逻辑来看,债券收益率攀升对权益资产的压制是不争的事实——当10年期美债收益率站上5%以上,往往会对股市估值构成实质打击:一方面,固定收益资产能提供更具吸引力且风险更低的确定性回报,引流权益资金;另一方面,贴现率上升也会直接侵蚀企业未来远期现金流的折现价值。
在众多市场人士看来,受AI基建带来的庞大信贷需求、高达美国国内生产总值6%以上的联邦财政赤字,以及再通胀隐忧的共同推升,美债收益率面临的风险明显偏向上行。
渣打银行G10外汇研究主管Steve Englander正密切注视美联储12月的议息会议。他认为,美联储主席凯文·沃什若在通胀问题上释放任何鹰派论调,都可能会使股市警觉起来,迫使其如债市和美元一样重新调整预期。
Englander直言:“如果美联储直接加息50个基点,并且以鹰派姿态表态‘不仅要加50个基点,后续紧缩也不会停步’,这势必会引发市场的恐慌。”尽管Englander的基本假设依然是12月仅温和加息25个基点,但他同时预计,到明年年中,10年期美债收益率很可能进一步逼近5.50%。
(文章来源:财联社)


