


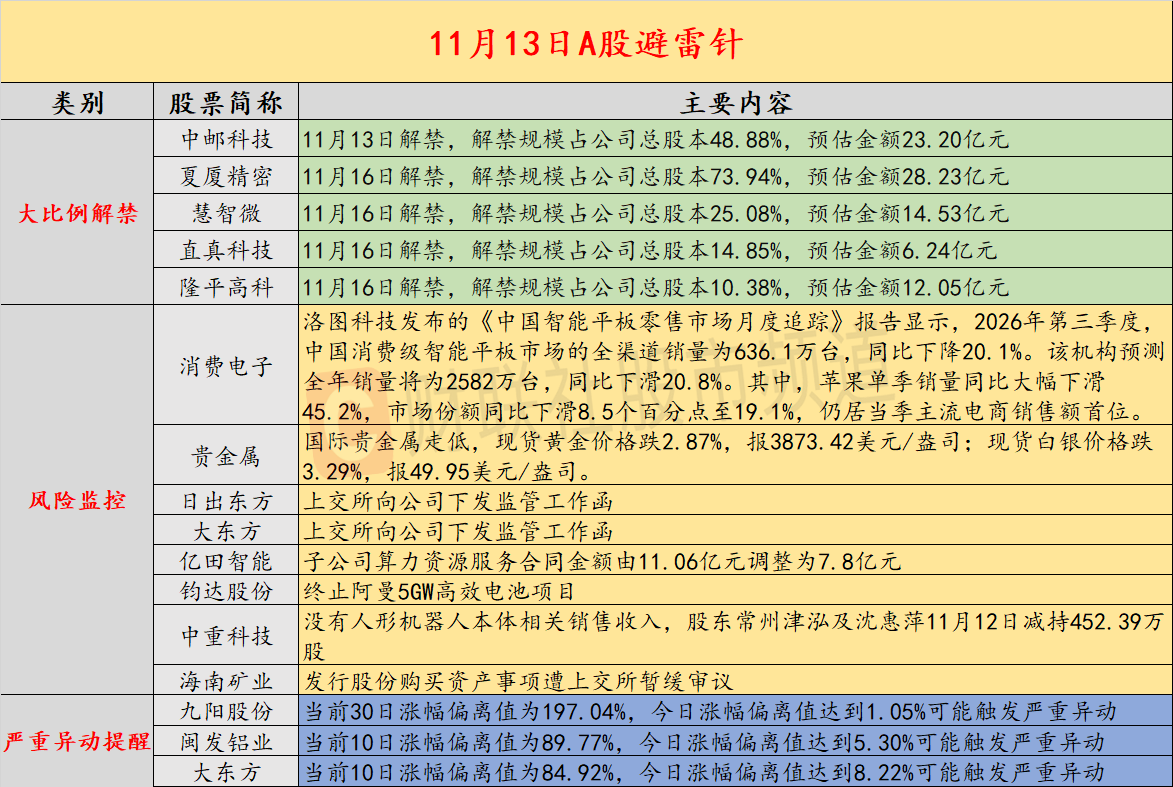
近日A股及海外市场潜在风险事件如下。国内经济信息方面包括:1)三季度iPad国内销量大跌45.2%;2)TrendForce发文,当前多晶硅库存维持在57万吨以上,供需过剩压力依然较大;公司方面重点关注包括:1)上交所向大东方下发监管工作函;2)上交所向日出东方下发监管工作函;海外市场重点关注包括:1)国际贵金属走低,现货黄金价格跌2.87%,现货白银价格跌3.29%;2)纳指收跌0.4%,英伟达单日市值蒸发1820亿美元。
经济信息
1、国内市场炼焦煤弱势运行。供应端,乡宁、河津部分煤矿停产、减产,拖累本周煤矿产量下滑。Mysteel调研523座炼焦煤矿山日产环比减少1万吨。当前市场需求依旧乏力,坑口段库存持续累积,精煤库存环比增加7.3万吨。价格方面,临汾安泽低硫主焦精煤出厂价现金含税2210元/吨,降20元/吨;线上竞拍成交以下跌为主,临汾蒲县高硫主焦成交均价1831元/吨,降85元/吨。需求端,下游终端市场情绪低迷,成交偏弱,焦炭第三轮提降预计今日落地。综合来看,预计短期国内市场炼焦煤将延续弱势态势,后续需重点跟踪煤矿复产增量、焦炭提降落地情况及铁水产量变化。
2、洛图科技发布的《中国智能平板零售市场月度追踪》报告显示,2026年第三季度,中国消费级智能平板市场的全渠道销量为636.1万台,同比下降20.1%。该机构预测全年销量将为2582万台,同比下滑20.8%。其中,苹果单季销量同比大幅下滑45.2%,市场份额同比下滑8.5个百分点至19.1%,仍居当季主流电商销售额首位。
3、11月12日,据集邦咨询(TrendForce)发文,当前多晶硅库存维持在57万吨以上,供需过剩压力依然较大。本月国内多晶硅企业继续减产,预计全月国内硅料产量降至9.5万吨左右,但对比下游拉晶需求略微过剩,累库趋势放缓。
公司预警
1、5连板日出东方:上交所向公司下发监管工作函。
2、5连板大东方:上交所向公司下发监管工作函。
3、亿田智能:子公司算力资源服务合同金额由11.06亿元调整为7.8亿元。
4、钧达股份:终止阿曼5GW高效电池项目。
5、2连板中重科技:没有人形机器人本体相关销售收入,股东常州津泓及沈惠萍11月12日减持452.39万股。
6、海南矿业:发行股份购买资产事项遭上交所暂缓审议。
海外预警
1、美股三大指数集体收跌,纳指跌0.39%,道指跌0.36%,标普500指数跌0.35%。芯片股多数下跌,费城半导体指数跌0.%。英伟达跌4.34%,市值蒸发1820亿美元;闪迪跌4.1%,应用材料、Cerebras跌超3%;英伟达GPU的竞争对手博通、AMD涨超5%。Nebius收跌17%,创7月份以来最差单日表现。美股“科技七巨头”涨跌不一,特斯拉涨1.69%,谷歌涨1.62%,亚马逊涨0.48%,微软涨0.37%,苹果跌0.12%,Meta Platforms跌0.83%。
利弗莫尔中概股龙头指数收跌3%。成分股中,爱奇艺、阿里巴巴跌超7%,蔚来跌超6%,小鹏集团、理想汽车、哔哩哔哩跌超3%。
2、国际贵金属走低,现货黄金价格跌2.87%,报3873.42美元/盎司;现货白银价格跌3.29%,报49.95美元/盎司。
3、克利夫兰联储行长贝丝·哈马克重申,她认为在人工智能投资所带来的需求压力下,需要提高利率以抗击通胀。哈马克表示:“我看到的最新数据显示通胀正朝错误的方向发展。我们正在远离2%的目标,而不是向这个目标靠拢。”
旧金山联储行长玛丽·戴利表示,可能需要进一步加息以降低通胀,并称越来越多的企业正在考虑涨价。“我倾向于认为需要进一步收紧政策,因为可以看到通胀持续面临压力,而且这种压力并不仅仅存在于受关税或油价影响最直接的行业,”戴利周四在加利福尼亚州斯坦福经济政策研究所表示。
4、花旗将英伟达目标价从285美元下调至225美元。花旗此前于11月10日将英伟达目标价从315美元下调至285美元;美银全球研究将英伟达目标价从350美元下调至280美元;美国投研机构Melius Research将英伟达评级下调至“持有”,将目标价从315美元下调至185美元;摩根大通将英伟达目标价从320美元下调至215美元。
(文章来源:财联社)


