


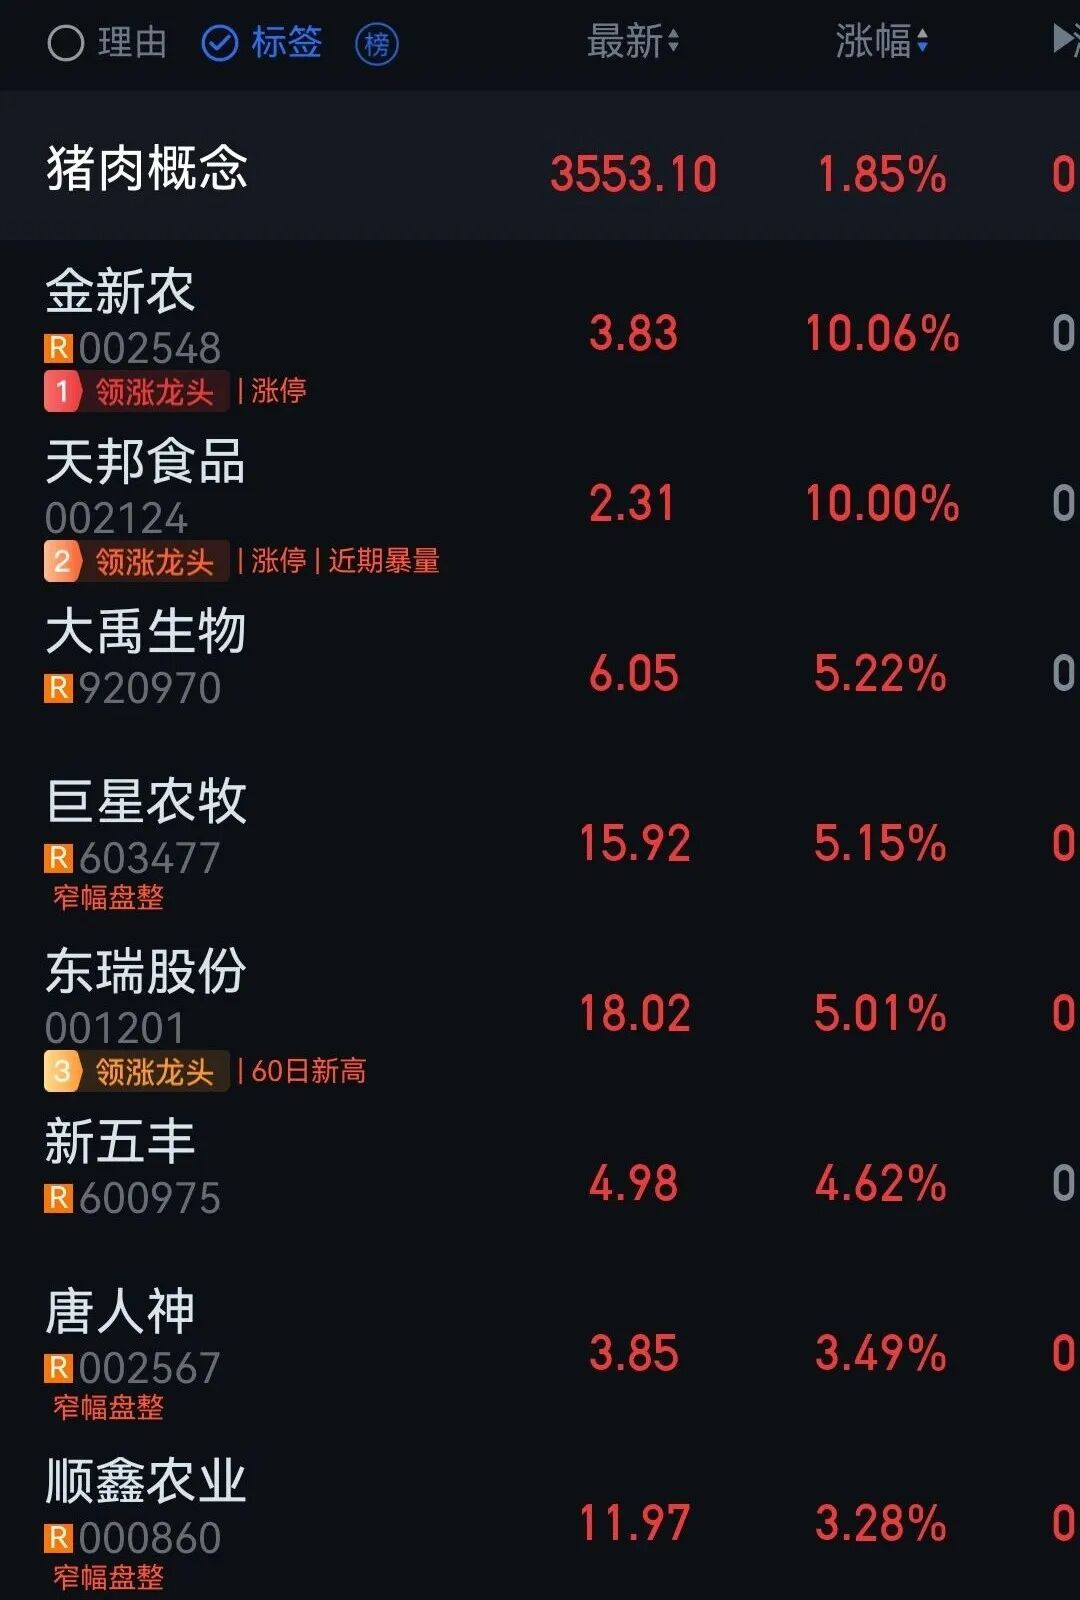
11月13日,A股市场与商品市场中的生猪期货与生猪养殖相关概念板块同步走强。养殖ETF跟踪指数当日上涨2.45%。
成分股方面,金新农、天邦食品封涨停板,巨星农牧、邦基科技、华统股份、神农集团等个股跟涨。
期货市场同步延续反弹走势,本周生猪期货主力合约价格持续回升。不过,远月合约价格跟涨的同时,近月合约价格依旧保持弱势。
谈及近远月合约的分化走势,南华期货研究院高级总监边舒扬认为,盘面呈现“资金持续抢跑远期产能去化、近月合约仍被现货压制”的结构。本轮反弹由预期与空头回补推动,缺乏现货支撑。
现货端并未跟上盘面反弹。据卓创资讯价格汇总,11月12日全国生猪均价为8.62元/公斤,同比下跌26.64%,处于近十年低位。江苏、安徽、山东等地猪价领涨,北方猪价反弹范围扩大。但广东猪价补跌0.10元/公斤,南方标猪价格承压。猪价涨势尚未在全国范围内扩散。边舒扬介绍,以河南现货猪价8.62元/公斤折算,主力合约基差为-1060元/吨,期货升水处于高位。近月合约基差则为720元/吨,盘面对远期供给收缩的定价领先于现货现实。边舒扬认为,反弹更多是资金对远期产能去化预期的情绪表达。
供给端的“三座山”仍未被搬走。边舒扬分析,短期核心压力是出栏均重而非出栏量。规模场出栏均重已连涨11周,至126公斤,同比每头多出约2.2公斤肉。行业PSY持续提升,“减母猪不减肉”使总供给迟迟难以收缩。冻品库容率约32%,同比高约14个百分点。猪价一抬头,贸易商就集中抛售冻肉,压制鲜肉价格上行空间。
方正中期期货养殖板块研究员宋从志持类似判断。他表示,11月生猪出栏量预计环比继续上升,体重整体处于高位,出栏压力有增无减。大猪与标猪价格出现倒挂,仔猪价格持续大跌,养殖户被动抛售情绪较高。据期货日报记者了解,11月重点省份养殖企业出栏计划环比增加2个百分点,至3%。卓创资讯监测的出栏体重为129.35公斤,同比和环比均在上升。
传统消费旺季需求成色一般。边舒扬介绍,立冬后天气转冷,北方内销市场购销转强。样本屠宰开工率回升至约33%,腌腊、灌肠等猪肉消费逐步启动。但南方腌腊受暖冬影响启动偏晚,终端消费整体偏弱,白条走货较慢。宋从志也表示,天气转冷对消费形成一定支撑,但大猪出栏压力偏大,短期现货价格难以流畅反弹。
远月价格的强势则来自产能去化的确定性。国家统计局数据显示,截至三季度末,全国能繁母猪存栏量降至3602万头,低于3750万头的调控目标。边舒扬介绍,10月能繁母猪存栏量环比下降1.47%,10月新生仔猪量同比增速首次转负。从能繁母猪去化传导至对应批次肥猪出栏减量,大约需要10个月,近月生猪供给压力难消。此外,亏损也在加深。截至11月6日当周,自繁自养头均亏损396.73元,创本轮周期新高。猪粮比约为3.88比1,深度运行在5比1的一级预警线下方,行业连亏已逾14个月。
宋从志认为,当前生猪期货远月合约对现货与近月合约维持升水。生猪出栏压力仍然较大,现货价格迎来流畅反弹需要时间。在仔猪大幅亏损的背景下,能繁母猪预计延续去化,远端周期反转预期较为确定,但市场对猪价的看涨幅度已有所下调。
“反弹属情绪修复而非趋势反转。”边舒扬提醒,短期猪价反弹仍是磨底中的情绪修复,需关注主力合约升水能否随腌腊实质放量而收敛,以及近月合约价格7900元/吨一线的现实压力。在供给压力实质性缓解前,生猪价格反弹的高度和持续性仍需现货端验证。
(文章来源:期货日报)


