


美联储主席凯文·沃什对利率“前瞻性指引”的唾弃是显而易见。然而令人唏嘘的是,其同僚似乎把“这一招”玩出了新花样……
自5月接替鲍威尔出任美联储主席以来,沃什一直致力于全面改革美联储的运作机制——从减少每年的政策会议次数到彻底重组决策框架,几乎涵盖了各个方面。
然而如今,信息传达混乱反而已成为新阶段美联储的一大特征。虽然沃什曾多次引导市场不要过度看重单一数据点,并主张美联储不应将自身束缚在预测之上。但周二在伦敦,美联储理事沃勒的做法却“恰恰相反”。
沃勒表示,如果原定于当天晚些时候公布的美国10月份核心消费者物价指数(CPI)环比涨幅达到0.3%或更高,那么下个月加息50个基点就应纳入考虑范围。几个小时后数据出炉——恰好定格在0.3%。
沃勒这记冷不防的鹰派“偷袭”,瞬间引爆美债收益率飙升,也让投资者彻底摸不清政策制定者的“反应函数”究竟是什么。
起底沃勒:从“鼓吹降息”到“加息50基点”?
近年来,在由19名成员组成的联邦公开市场委员会(FOMC)中,最初被特朗普提名上位的理事沃勒,一直被外界视为最具话语权的重量级人物之一。
但他近期的政策立场却经历了戏剧性的摇摆,这充分折射出美联储在预期管理上给外界带来的深层困惑。
回顾此前的政策表决情况不难发现,沃勒曾对FOMC去年7月和今年1月维持利率不变的决定投下过反对票——两次持异议的原因都是主张降息25个基点。就在3月20日,他还一度表示:“如果劳动力市场持续疲软,我将再次主张在今年晚些时候下调政策利率。”
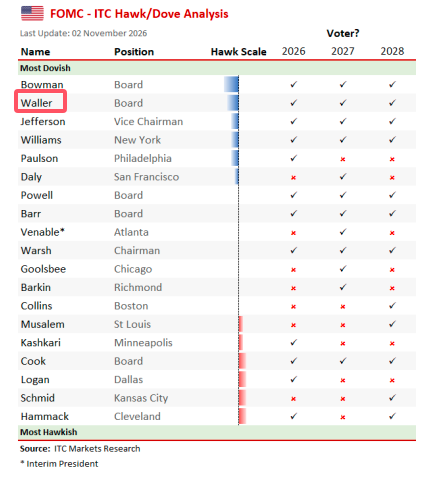
从那时的鸽派表态,到如今在不到七个月的时间里将加息50个基点提上议程,这可谓是180度的大转弯。事实上,即便是在本月初,在许多机构制作的美联储“鹰鸽阵营分布表”里,沃勒还普遍被归入于最为鸽派的那一档……
作为参考,若不计入2022至2023年为应对疫情后及俄乌冲突引发的历史性通胀飙升而实施的紧缩周期,美联储在过去30年中其实仅曾一次将政策利率上调50个基点——那是在2000年5月,这一紧缩举措随即加速了互联网泡沫的破裂。
诚然,10月份的CPI报告显示,美国通胀的顽固程度超出了官员们的预期。能源价格持续高企数月,其影响似乎正在向整个经济体蔓延。但即便如此,沃勒此次突然转向鹰派的时机仍显“蹊跷”。
自美联储10月28日维持利率不变以来,油价已下跌近20%,一年期通胀互换利率已回落至2%以下,而推动经济和华尔街发展的AI热潮也已趋于平缓——纳斯达克指数在此期间下跌了6%,半导体板块上周四创下有史以来第二大跌幅。
这样的背景,甚至不免会让部分阴谋论者将沃勒立场的转变与“政治因素”挂钩——也许沃勒过往的鸽派面貌只是为了一味迎合提拔他进入美联储的特朗普?而在共和党中期选举惨痛失利后,一切都变了?
“目前很难理解他的思路,”Spectra Markets的Brent Donnelly表示。“美联储……目前举棋不定,因为在供应冲击下,没人知道该如何制定货币政策。”
暴力加息仍属小概率事件?
当然,这件事也可以从另一个更理性的角度来解读。
沃勒针对通胀抛出的惊人言论,或许只是FOMC会议桌上激烈交锋的一个缩影——沃什曾将这种现象亲切地称为老派的“家庭内部争吵”。诚然,决策层内部百花齐放、存在广泛分歧,本身是健康且有益的。
事实上,近期来自其他美联储官员的信号——甚至包括克利夫兰联储主席贝丝·哈马克这样的鹰派人士都表明,他们更倾向于渐进式紧缩,而非在10月暂停加息后的首次会议上就实施大幅加息。截至上周末,市场甚至还未完全消化本轮周期剩余时间内累计加息50个基点的预期。
素有“新美联储通讯社”之称的Nick Timiraos表示,希望加快步伐的美联储官员目前其实有两种选择。一种是像沃勒所述在12月加息50个基点。另一种方式是发出信号,暗示12月加息后,明年1月接着加息的可能性上升。
而目前来看,相比于一次性50基点的暴力加息,美联储更可能的做法,无疑还是稳步连续加息。
德意志银行首席美国经济学家Matthew Luzzetti表示,考虑到官员们最近刚刚商定了一种在市场动荡时期平衡抑制通胀的需求与过度紧缩风险的方法,第二种策略目前看来更有可能。
费城联储主席保尔森本周也表现得更有耐心。她表示,她仍然倾向于逐步加息,因为这能给家庭和企业更多的时间来适应;只有当更高的通胀开始传导至薪资,或影响到公众对未来通胀的预期时,她才会希望加快行动步伐。“目前,我没有看到这种情况,”她在事先准备好的讲稿中表示。
Luzzetti指出,他现在预计美联储将在接下来的三次会议上每次加息25个基点——算上9月份的那次加息,累计加息幅度将达到100个基点。他说,只有当官员们断定累计需要远超100个基点的加息幅度时,才有可能采取更大幅度的加息。
(文章来源:财联社)


