


6月以来,受新季红枣丰产预期增强、年度消费淡季、旧季库存压力偏大等多重因素叠加影响,红枣价格持续调整。在此期间,红枣期现价格走势较为一致,期货主力合约结算价格与沧州特级红枣现货价格平均价差为120元/吨,未出现明显定价偏离,期货市场有效发挥价格发现功能。
红枣价格持续走弱,根源在于供大于求的基本面。从供应大环境看,1—4月南疆积温偏高,苹果、香梨、红枣等新疆特色林果普遍丰产。农业农村部近期公布的数据显示,截至10月16日,富士苹果、香梨、香蕉、蜜橘平均批发价分别为8.94元/千克、8.8元/千克、4.88元/千克、6.35元/千克,较2025年同期分别下跌4.59%、5.27%、1.41%、16.45%。受此影响,本年度新疆特色林果价格整体处于低位,红枣同样受制于整体供需格局。
新枣产量稳中有增,供应较为充裕
1—4月南疆气温偏高,枣树生长期较往年提前约半个月。7月初南疆出现二十余天持续高温,但受生长期提前影响,头茬果、二茬果果型偏大,实际落果规模有限,为新季产量打下基础。
分区域来看,阿克苏地区正常年份灰枣产量约9万吨,2026年当地枣树整体坐果向好。除喀拉塔勒镇空台里克农场、实验林场北部、克孜勒镇等局部区域坐果弱于往年外,柯柯牙镇、依希来木其乡、拜什吐格曼乡等地坐果表现突出,枣果个头大于往年同期,产量至少持平于正常年份。
兵团第一师正常年份灰枣产量约14万吨,2026年坐果呈现“北好南差”特征。塔里木河南岸、阿塔公路以北区域坐果接近常年,阿塔公路以南的11团、14团部分地块坐果较差。兵团第三师正常年份灰枣产量约18万吨,2026年坐果分化明显;南部伽师总场、46团、45团、48团、49团坐果良好,图木舒克市周边的44团、50团存在头茬果坐果不足、二茬果基本未坐住的问题。
喀什地区正常年份灰枣产量约13万吨,2026年坐果基本回归常年水平。麦盖提县坐果量大概率持平于正常年份,岳普湖县部分枣园坐果偏弱,但不存在大幅减产迹象。和田地区灰枣正常年份产量约3万吨,2026年坐果优于往年同期,枣果个头更大、坐果量更为充足。巴音郭楞蒙古自治州(含兵团第二师)正常年份灰枣产量约8万吨,2026年坐果量预计与常年持平。
综合研判,7月底至8月初南疆气候条件适宜,叠加枣农管护到位,尾茬果恢复情况超出预期。部分调研测算,新季灰枣产量或超65万吨,市场主流预估集中在50万~60万吨,稳产乃至丰产的格局基本明朗。
品质结构性分化,优果优价逻辑强化
新季灰枣整体品质不及正常年份,同时呈现显著结构性分化。一方面,受生长期提前、枣农管护投入提升影响,红枣果型偏大,裂果占比略高于常年。好在8—9月南疆降雨偏少,裂果并未大规模发生,未重演2024年大面积裂果的情形。据市场调研反馈,正常年份南疆裂果占比在10%以内,2026年裂果占比预计较常年高出5个百分点。另一方面,新季灰枣整体产量偏高,单果养分供应受限,部分产区干条果占比上升;枣果个头偏大造成落果时间提前、落果量高于往年,不利于干物质积累,进一步推高干条果占比。部分枣园还出现烂枣问题,新季“商品率”或成为影响收购定价的核心变量。
从估值层面看,以当前红枣期货价格倒推,原料收购价格需要落在2000~3000元/吨,才能够加工生产对应价格的红枣标准仓单。该理论收购价格处于2019年以来的低位。2026年红枣品质优于2019年,枣农惜售情绪较强,能否以2000~3000元/吨收购到红枣统货仍存在不确定性。伴随着红枣价格的持续下行,等外品价值明显缩水。同时,郑商所将红枣交割品含水率上限由25%下调至22%,后续实际加工成本或抬升200~300元/吨。在品质分化、加工成本抬升的共同作用下,当前红枣期货估值已经处于偏低区间。
消费旺季开启,需求边际改善可期
红枣消费具备鲜明季节性特征。每年9月至次年1月为传统消费旺季,其中11月中旬新枣上市至春节前,是全年消费最为集中的阶段,该时段消费量约占全年总消费量的一半。现阶段,受价格持续调整影响,贸易商采购心态偏谨慎,大多维持刚需采购,整体库存普遍处于低位。随着消费旺季的到来,贸易商补库需求有所提升,将对红枣价格形成一定支撑。同时,红枣绝对价格已经回落至低位,低价将刺激电商、中小型商超等下沉市场释放需求,带动虎皮枣、奶芙枣等初级加工企业,以及枣泥、枣饮料等深加工企业加大原料采购规模。此外,红枣属于药食同源品类,伴随居民养生意识的增强,消费增长潜力较大。综合来看,消费回暖将为红枣价格形成基础性支撑。
出口恢复增长,外部需求形成补充
在国内红枣产能充裕带来的“推力”、海外华人需求增长的“拉力”的共同作用下,我国红枣出口连续多年保持较快增长。2024年国内红枣出口35637.7吨,较2017年增加24465.82吨,累计增幅为218.99%。2025年,受国内红枣价格上行、国际贸易摩擦、第一大出口目的地越南调整出口退税政策等因素影响,红枣出口量有所回落。2026年1—4月,国内红枣出口量依旧同比下滑,而进入5月,得益于越南出口退税政策优化、国内红枣价格回落,出口重回增长通道。海关总署的数据显示,2026年9月,我国红枣出口量为261.6 万千克,环比增长11.38%,同比增长14.56%;1—9月,累计出口2479.3 万千克。越南出口退税政策已经优化,叠加国内红枣价格处于低位,红枣出口有望延续增长态势,边际改善国内供需格局。
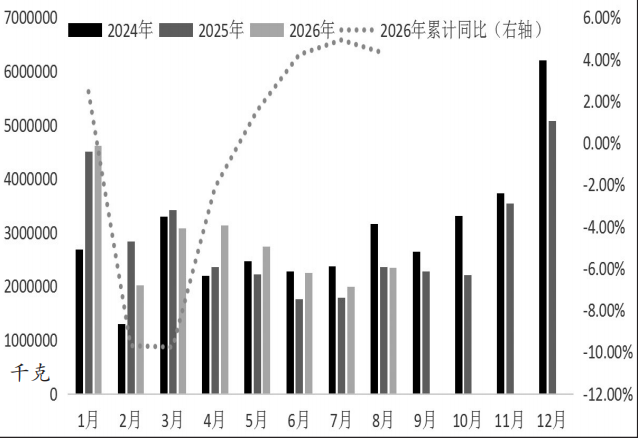
图为2024—2026年我国红枣出口情况
结论
红枣连续三年丰产,供大于求格局持续压制价格。但从估值角度观察,当前红枣期货价格处于历史偏低区间,品质结构性分化、加工成本抬升、消费旺季到来、出口恢复增长等利多因素不可忽视。郑商所持续优化红枣期货交割规则,下调基准交割品含水率上限、引入缺陷果率阶梯式质量补偿机制,推动期货标准进一步贴合现货主流品质,提升交割服务质效,为产业企业运用期货工具管控风险创造更好条件。随着新季收购定价的逐步清晰、消费旺季需求的释放,红枣价格有望在磨底过程中积蓄修复动能,期货服务红枣产业稳健发展的功能也将进一步发挥。(作者单位:新疆弘毅物产)
(文章来源:期货日报)


