


当前,全球糖市正从“预期先行”过渡到“逐步兑现”阶段。近期价格走势偏弱,原糖跌破18美分/磅关口,郑糖主力合约跌破5200元/吨一线。美元偏强运行、原油价格回吐地缘风险溢价、雷亚尔与乙醇价格同步走弱,是原糖价格破位的主要原因。本次汇率与原油对糖市的影响属于事件型定价。内外糖价走势最终要回归四大主产国的压榨现实。
巴西中南部的压榨接近尾声,本榨季食糖产量预估下调,直接原因是甘蔗制糖比回落。8月底,本榨季甘蔗制乙醇的比例超过53%。在E30政策(汽油中30%乙醇掺混比例)落地、乙醇税收减免政策的托底下,乙醇的相对收益更高,糖厂在榨季大部分时间里选择生产更多的乙醇。美国农业部驻巴西办事处将巴西中南部的食糖产量预估下调4%,至4050万吨;将出口量下调4.8%,至3170万吨。标普全球对巴西中南部的食糖产量预估为3780万吨。压榨临近结束,食糖减产趋势很难扭转。不过,由于原油价格回落,制糖比预期有所回升。
印度的开榨时点较往年有所提前。此前市场一致认为,提前开榨会导致甘蔗糖分积累不足,加上主产区季风降雨偏少,出糖率将明显低于正常水平,产量高增长状态持续性不强。但截至11月8日,马邦140家糖厂开榨,累计入榨甘蔗1563.7万吨,产糖130.57万吨,平均出糖率为8.33%,高于全国均值。出糖率数据超出了预期,前期利多在一定程度上弱化。
泰国目前处于榨前准备阶段,集中开榨要到11月下旬甚至12月。泰国甘蔗减产几成定局。虽然种植面积未变,但主产区降雨偏少,东北部尤为明显,加上部分甘蔗遭到白叶病侵害,单产与糖分双双受损,食糖产量降幅预计大于甘蔗产量降幅。泰国糖业协会预计,本榨季食糖产量降至1000万吨以内,低于上榨季的1200万吨。另外,本榨季甘蔗基准收购价较上榨季下跌23%,已经低于种植成本,部分农户计划后续改种收益相对更高的木薯。不过,泰国甘蔗及糖业委员会二次调研后,将甘蔗产量上修至9700万吨,将食糖产量上修至1050万吨,也驱动国际糖市修正定价。
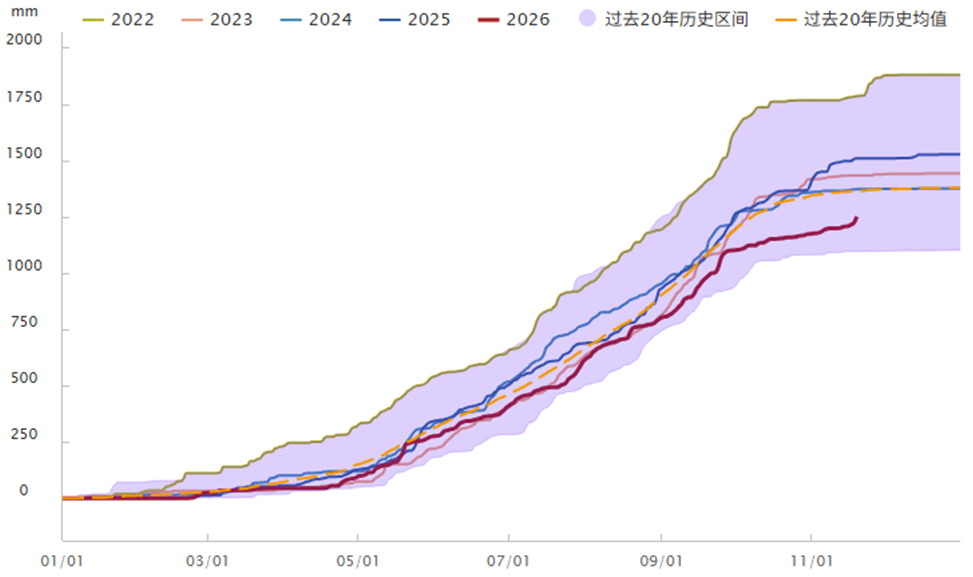
图为泰国东北部产区累计降雨量(含预报)
我国食糖产量预计平稳。广西开榨定于11月15日,且11月计划开榨家数多于去年。据统计,11月中下旬将有40家以上的糖厂开榨,而去年仅有35家。目前,多家糖厂已点火烘炉。云南已于11月2日开榨,当前有两家糖厂正常生产。集中开榨临近、结转库存高企、需求相对较弱,叠加广西部分产区降雨来临,“干旱减产”题材降温,郑糖近月合约受到压制。
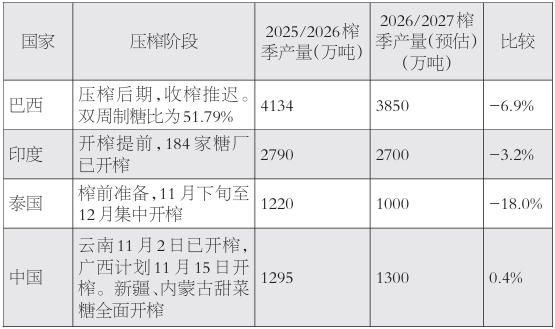
表为主产国压榨进度与食糖产量预估
综合来看,四国产量变化各异,但近期均指向利多因素被修正,糖价涨幅需回吐。不过,全球平衡表的中期供应缺口并未被弥补。对应到国际、国内两个市场,交易结构也随之清晰。原糖价格在18美分/磅受到乙醇比价与印度进口需求的双重支撑,在21美分/磅则受制于印度提前开榨与巴西制糖比回升。短期原糖价格运行区间下沿正在接受检验。郑糖价格已跌破5200元/吨的广西成本线,盘面贴水现货,更大幅贴水新糖,价格在5100元/吨有配额外进口深度倒挂与成本支撑,在5250元/吨则受结转库存高企与新季集中开榨压制。(作者单位:南华期货)
(文章来源:期货日报)


