


美国银行(Bank of America)预计,美联储将在未来几个月内加息两次,此前美联储在周三的政策会议上决定“按兵不动”,美银随后修正了其预测。
美银的经济学家目前预计,2026年12月和2027年3月将分别加息25个基点,这将使联邦基金目标利率区间提高到4.25%–4.50%。美银还预计,利率将维持在该水平直至2027年底。
经修订的展望报告显示,美国银行仍是华尔街较为鹰派的机构之一,反映出其认为持续的通胀和强劲的经济活动将需要进一步收紧货币政策。
美联储在10月会议上以10比2的投票结果决定将联邦基金利率目标区间维持在3.75%至4%之间不变。美联储理事莉萨·库克和克利夫兰联储主席贝丝·哈马克投了反对票,她们倾向于加息25个基点。上个月,美联储时隔三年多来首次加息。
美联储主席凯文·沃什在会后新闻发布会上表示,在消费者支出坚挺、企业投资强劲、就业增长稳健的支撑下,经济活动正以强劲的速度扩张。然而,他也承认,通货膨胀率仍然居高不下,并且已经连续近六年高于央行2%的目标水平。
沃什表示,官员们需要更多信息才能确定合适的政策立场。他还拒绝提供详细的前瞻性指引,称他不相信在特殊情况或危机之外应该这样做。
美银评论称,“鉴于市场预期加息,沃什没有对12月份的议息会议发表意见,这算是鸽派立场。我们认为,除非他愿意引导市场或给市场带来惊喜,否则他可能会失去影响力。”
该行仍然坚持其观点,即未来一段时间内,前端利率将上升,收益率曲线将趋于平缓。
在美联储宣布按兵不动后,该行最青睐的通胀指标——个人消费支出(PCE)价格指数就显示通胀升温。
美国经济分析局周四发布的报告显示,美国9月PCE价格指数环比上升0.5%,同比上升3.6%,与预期一致,较8月的数据均加速了0.2个百分点。剔除能源和食品价格后,核心PCE价格指数环比上升0.3%,同比增速从3%加速至3.1%,也与预期一致。
加速上涨的PCE强化了美联储在本周暂缓加息后、于12月再次加息的理由。CME美联储观察工具显示,市场普遍预计美联储12月加息的概率高达大约85%。
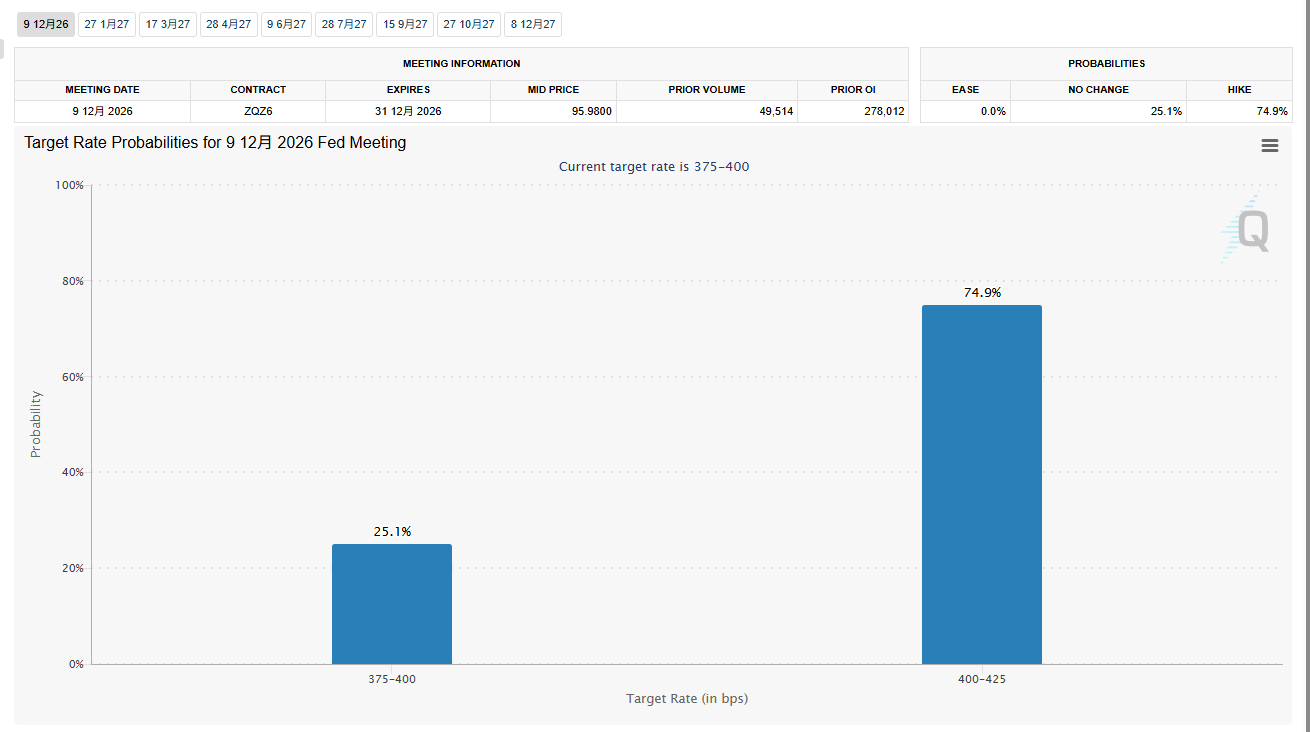
未来几周公布的几项经济数据可能会影响美联储的下一步决定。将于11月6日发布的10月份就业报告和定于11月10日发布的消费者价格指数数据将进一步揭示劳动力市场状况和价格压力。
“投资者应该做好准备,迎接利率持续高企的局面,因为美联储正致力于将通胀率拉回到 2%的目标水平,”财富管理公司Osaic的首席市场策略师Phil Blancato表示。
(文章来源:财联社)


