


经历大幅回调后,“工业牙齿”钨的价格跌势有所放缓。
章源钨业10月20日公布的钨精矿、APT长单报价继续下调,相较于年内高点跌幅超66%,但环比降幅已有收窄。消息落地后,10月21日钨现货市场情绪修复、报价走高。
然而,下游需求较为清淡,产业观望心态仍浓。展望后市,四季度传统旺季或托底行情、带动钨价止跌震荡,而芝加哥商品交易所集团计划推出的钨期货,或为这个关键金属品种带来新的定价变化。
钨价腰斩后降幅已趋缓
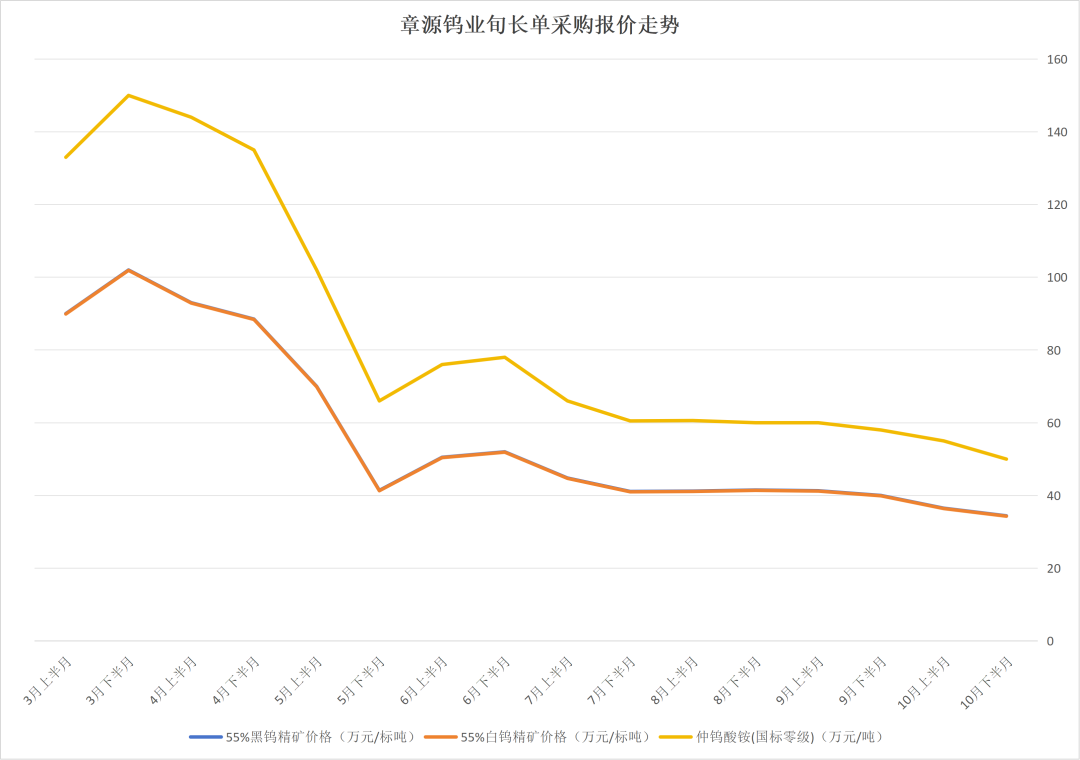
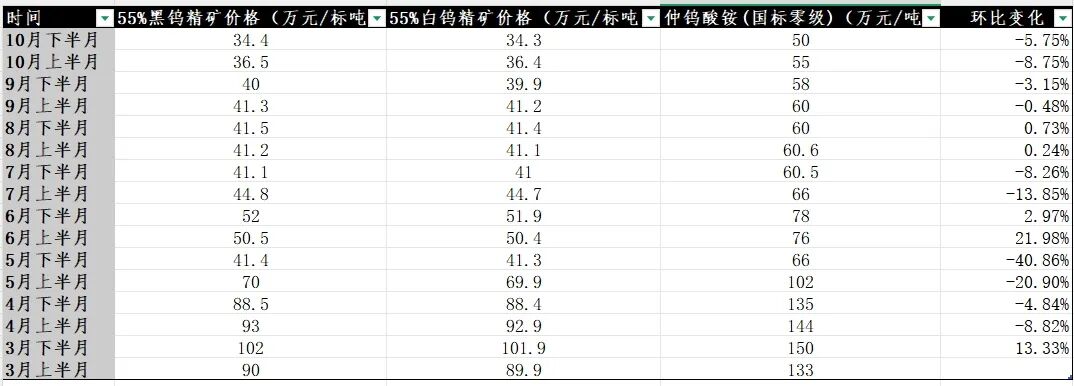
10月20日,章源钨业发布10月下半月长单报价:55%黑钨精矿报价34.40万元/标吨,55%白钨精矿报价34.30万元/标吨,国标零级仲钨酸铵(APT)报价50.00万元/吨,分别同比下滑5.75%、5.77%、9.09%,已实现连续四轮下调。
对比2026年3月下半月的高点,钨精矿、APT跌幅均超66%。和4月、5月的断崖式降幅相比,本轮报价下调幅度已经明显趋缓。
制图:霍星羽
回顾本轮行情,钨价在今年3月触及历史新高,章源钨业3月下半月55%黑钨精矿长单报价达102万元/标吨,白钨精矿101.9万元/标吨,国标零级APT报150万元/吨。随后,4月钨价开始逐步回落,5月断崖式下跌,章源钨业5月下旬黑钨精矿报价与4月下旬报价间差距达47.1万元/吨,一个月内报价腰斩。6月市场短暂反弹,但行情缺乏持续性,7月至9月钨价维持低位震荡。
章源钨业旬度长单报价制图:霍星羽
此次章源钨业长单报价降幅趋缓,相对坚挺,对市场情绪形成提振。现货市场出现边际回暖迹象。中钨在线数据显示,10月21日,国内65%黑钨精矿、65%白钨精矿、仲钨酸铵价格分别报32万元/吨、31.9万元/吨、48万元/吨,较前一日分别上涨1.5万元/吨、1.5万元/吨、2万元/吨。
中钨在线分析称,钨市场整体处在稳中上探阶段,持货商挺价意愿增强,实质成交转化缓慢跟进,市场流动性与信任度待进一步修复。
55%钨精矿价格在30万元/标吨上方试探上行,市场低价资源明显减少,而下游冶炼企业采购以按需商谈为主,成交仍多集中于刚性补库。APT环节捂盘惜售氛围显著升温,持货方心理价位靠拢50万元/吨附近,下游保持谨慎观望情绪,买卖双方博弈僵持。
上海钢联钨行业分析师吕彦楠分析称,本轮矿端价格下跌向APT、钨粉、碳化钨等中下游制品传导存在滞后,各环节调整幅度并不同步,当前产业链中游冶炼端承压最重。加工费持续收窄,不少中小APT冶炼厂陷入亏损,开工下滑、部分减产;硬质合金企业多小幅减产,暂未出现大范围停产。
供给较紧需求清淡
后市钨价或止跌震荡
吕彦楠表示,供给层面,来自缅甸、越南的低品位钨精矿进口有所增加,但折算标矿后占国内消费比重有限,更多是冲击市场预期,打破此前国内矿源紧平衡的判断,压制矿端挺价信心。长单价格持续下调之后,上游矿山出货意愿下降,出现惜售挺价、拒绝低价出货的现象。
需求端压力仍存,传统硬质合金、机床刀具需求同比走弱。此前市场寄予厚望的增量赛道兑现不及预期:PCB微钻钨耗占比低、增量有限,光伏钨丝增长遇瓶颈,六氟化钨整体体量偏小,新增需求难以对冲传统板块的下滑。
采购端,下游企业持续主动去库、严控原料库存,大多按需采购、随用随拿。虽然市场显现企稳苗头,但产业观望氛围浓厚,企业普遍等待行情明确企稳后才计划补库,主动囤货意愿不强。下游硬质合金产品跟随原料降价下调售价,但终端需求疲软,以价换量效果有限,订单依旧低迷。
吕彦楠判断,短期钨价具备企稳的潜在条件,但尚未形成明显价格支撑位,矿山暂停低价抛货、头部企业集中补库是重要止跌观察信号。四季度传统旺季或对需求形成小幅托底,行情大概率进入止跌震荡阶段,钨价想要迎来大幅修复,难度较大。
中长期来看,钨市场还将迎来新的定价变量。10月19日,CME集团宣布计划推出钨期货合约,预计2027年一季度初上市交易。钨品定价将不再仅由供需、地缘等基本面因素主导,金融工具落地会增加价格运行的复杂性:一方面远期定价工具有望引导产业理性经营,另一方面,在宏观流动性、市场情绪波动时,也可能放大行情震荡幅度。
(文章来源:上海证券报)


