


进入10月,国内生猪市场并未延续9月末的回暖态势,而是再度走弱,呈现出“二次探底”的特征。截至10月19日,全国生猪出栏均价已跌至9.75~9.84元/公斤,部分区域毛猪价格逼近9.4元/公斤,自繁自养模式头均亏损约220元,外购仔猪育肥亏损也同步扩大。当前市场仍处于“供强需弱、库存高企、亏损加剧”的阶段,短期价格缺乏趋势性反转的基础,但亏损正在加速产能出清,为后续产业修复创造了条件。
供应
10月供应端的核心矛盾在于:虽然上游产能加速去化,但商品猪出栏惯性仍在,短期供给宽松格局尚未改变。
从出栏节奏来看,根据上市企业公布的出栏计划,10月大型规模猪企出栏量环比增长约1.91%,部分9月未完成的出栏计划顺延至本月释放,集团化养殖场受资金压力影响变现意愿较强。同时,天气转凉后生猪育肥增重加快,全国商品猪出栏均重回升至125公斤附近,标猪和大体重猪供应同步增加,使得同等出栏数量下的猪肉供应量进一步放大。
从产能去化来看,国家统计局公布的三季度能繁母猪存栏量为3602万头,环比下降4.7%,涌益、钢联等第三方监测数据也显示产能去化仍在推进,其中中型养殖场去化速度相对更快。同时,10月中旬7公斤仔猪价格已跌至100元/头附近,较9月底下降近23%,反映市场补栏情绪极弱,繁育端亏损明显。不过,受PSY(每头能繁母猪年提供断奶仔猪数)持续提升、头部企业生产效率较高影响,前期母猪存栏减少尚未完全转化为商品猪出栏下降。据国家统计局数据,前三季度生猪出栏同比仍增长1.4%,猪肉产量增长3.2%。此外,二次育肥在低价区域出现试探性补栏,但规模有限,仅能起到阶段性托底作用,难以改变整体供给宽松格局。
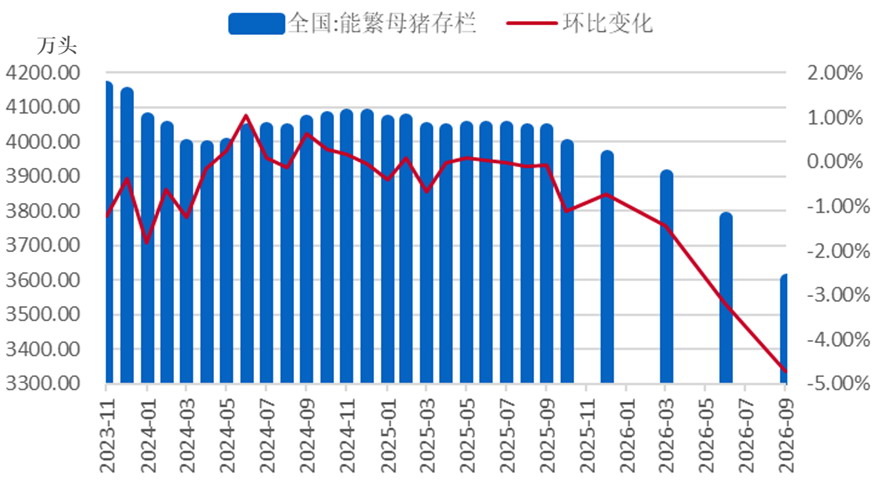
图为能繁母猪存栏量
需求
10月需求整体处于“双节后淡季”向“腌腊旺季”过渡的阶段,边际支撑偏弱。中秋、国庆假期结束后,居民聚餐、旅游餐饮等短期消费红利消退,终端白条猪肉走货明显放缓。据钢联农产品数据统计,样本屠宰企业开工率维持在30%~31%区间,鲜销率回落,屠宰端仍以“以销定产”为主,缺乏主动提价收猪的动力。
而南方腌腊、灌肠需求通常要到11月中下旬才逐步启动,10月下旬仅处于预热阶段,对现货拉动有限。同时,猪肉消费占比持续下降,禽肉、牛羊肉等替代消费分流明显,居民家庭采购意愿偏弱,需求总量仍处于缓慢下行通道。
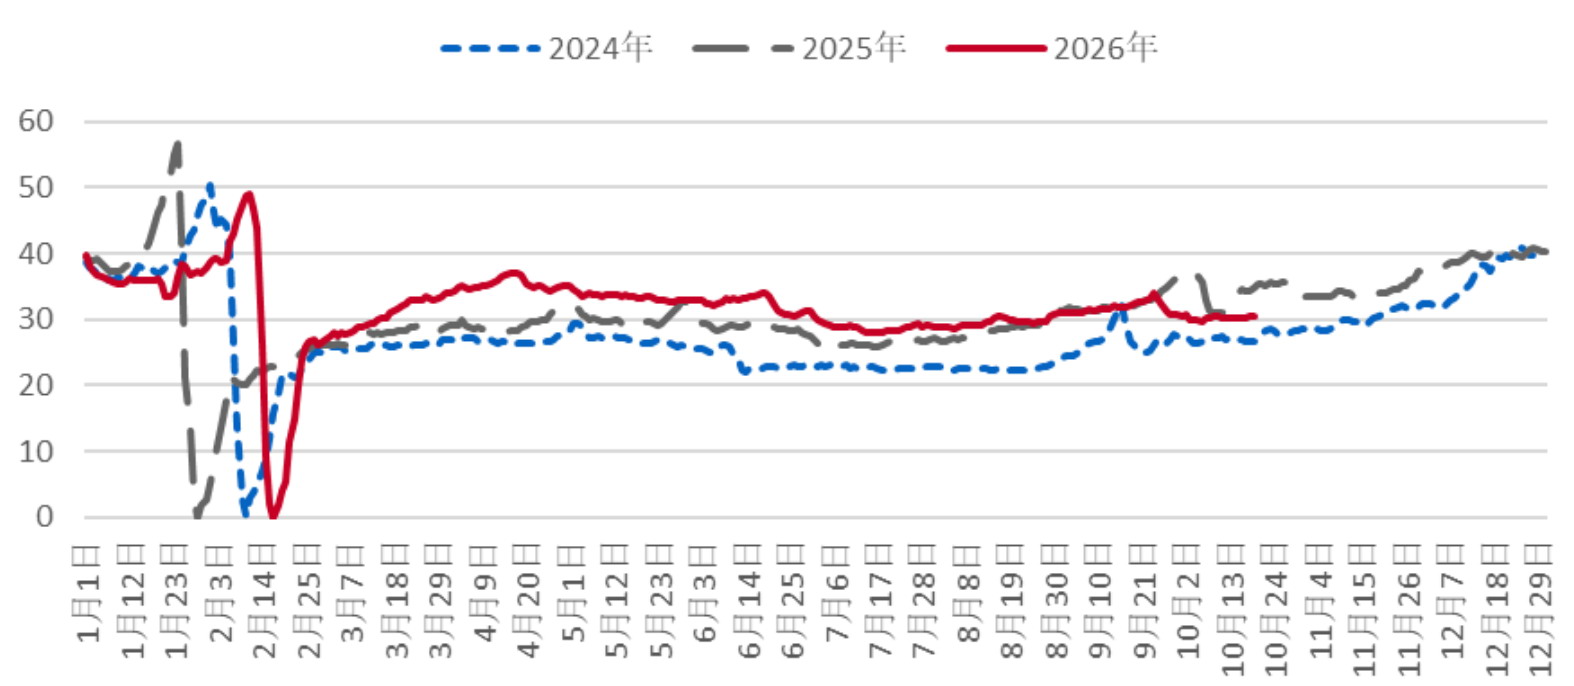
图为样本点屠宰开工率
因此,需求端虽然存在季节性改善预期,但10月实际承接能力不足,难以对冲供给端的持续释放。
库存
库存是当前压制猪价反弹的重要因素。据钢联农产品数据统计,样本屠宰企业冻品库容率为31.9%~32.2%,同比高出约14个百分点,处于近几年同期高位。冻品高库存意味着一旦生猪现货价格出现较大幅度反弹,冻品出库套利压力就会增强,从而压制鲜品价格上涨空间。10月终端需求偏弱,部分屠宰企业仍存在被动入库现象。进入11—12月,随着腌腊需求提升,冻品可能加速出库,对鲜品走货形成一定冲击。
与此同时,生猪活体库存压力也未完全解除。出栏均重回升、前期压栏大猪滚动释放,市场实际猪肉供给仍偏充裕。只有当出栏均重回落、冻品库容率下行、屠宰开工率回升同步兑现,才能确认库存压力实质性缓解。
政策
政策层面继续释放稳价信号。10月20日至23日,中央储备冻猪肉开展轮换操作,放储和收储各2.85万吨。农业农村部也持续强调常态化实施生猪产能精准调控,指导头部企业带头调减产能。
展望
综上所述,短期来看,10月下旬猪价可能因养殖端惜售、二次育肥试探补栏出现小幅企稳,但出栏压力、高均重和高冻品库存仍会限制反弹高度。中期来看,11月随着气温下降、腌腊需求启动,屠宰量有望回升,猪价存在季节性修复机会。但考虑到12月集团化养殖场年末冲量和前期二次育肥猪源释放,旺季涨幅可能不及往年。长期来看,能繁母猪持续去化、仔猪价格低迷、行业亏损,都表明产能出清正在加速。若去化趋势延续,2027年商品猪供给压力有望逐步缓解,猪价中枢存在上移空间。不过,由于规模化程度提高、养殖效率提升和二次育肥扰动增强,本轮周期反弹斜率可能较为平缓,更可能是温和修复。对养殖端而言,当前仍应坚持顺势出栏、淘汰低效母猪、控制补栏节奏,避免在磨底阶段过度压栏或加杠杆。行业真正走出底部,需要能繁母猪去化持续兑现、出栏均重回落、冻品库存下降的共同确认。(作者单位:大有期货)
(文章来源:期货日报)


