


国内煤炭稳产保供政策持续加码,叠加进口蒙煤通关量有望在11月回补,焦煤市场交易逻辑迅速由"短缺溢价"切向"远期供应恢复"。
截至10月14日收盘,焦煤2701主力合约价格下跌逾4%,此后价格重心持续下移;截至10月19日收盘,焦煤2701主力合约价格下跌5.55%。
煤炭稳产保供,产地供给明显恢复
供应端,截至10月16日,523家样本矿山精煤日产量为67.71万吨,环比增加4.54万吨;原煤日产量为160.76万吨,环比增加11.59万吨;炼焦煤开工率回升至71.38%,环比提高5.15个百分点,复产正从预期走向现实。不过,9月中旬以来主产地一度呈现“复产不复量”特征,直至近一周产量才出现明显回升。
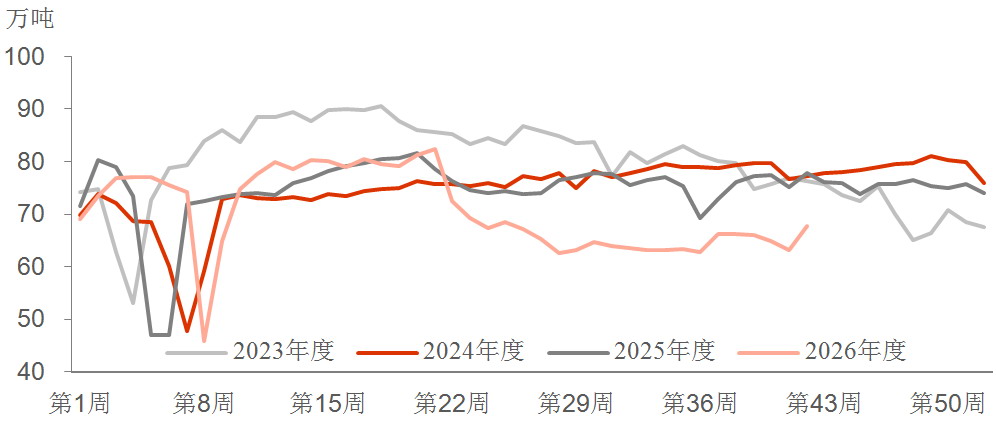
图为523家样本矿山日均精煤产量
政策面,10月16日国家发展改革委、国家能源局在山西太原召开加快煤矿复产增产保供工作推进会,核心要求是“推动煤矿加快复产,尽快达产满产,将煤炭产量提升到正常水平”。市场对煤矿复产的预期随之强化。从落地情况看,山西炼焦煤矿山复产节奏已明显加快,全省5月末以来停产煤矿数量由119座降至10月中旬的48座;若这一进度延续,10月下旬至11月复产有望从“复矿”走向“复量”。
蒙煤通关小幅放量,缺口有望回补
在国内矿山产量完全恢复之前,供给缺口主要依赖蒙煤进口补充。
10月8日蒙煤恢复通关,截至10月17日,甘其毛都口岸蒙煤日通关量已从国庆假期前的4.58万吨回升至11.8万吨,但仍显著低于20万吨的常态水平;日通关车数从339车回升至873车,上周日均约700车,较上半年日均1200车减少逾40%。
不过,这一缺口有望在11月快速回补。据悉,11月起甘其毛都口岸通关量将逐步恢复至正常水平,日均通关车数或回升至1100~1500车。
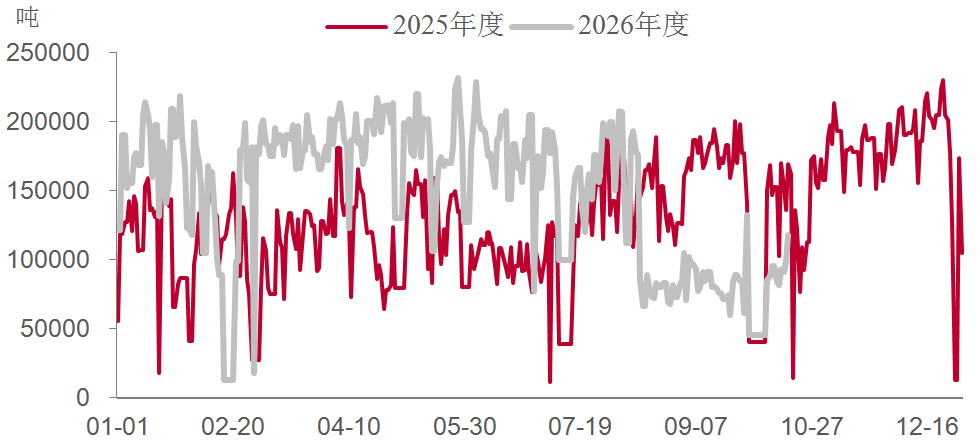
图为甘其毛都口岸蒙煤通关量
盈利边际修复,减产尚未深化
247家样本钢厂盈利率自9月初的30.3%大幅下滑至6.93%,亏损面逼近93%,产业链负反馈压力较大。但在焦企两轮提降让利的支撑下,钢厂盈利端边际改善,上周盈利率回升至8.23%,环比提升1.3个百分点。同期247家样本钢厂日均铁水产量从9月初的236.82万吨温和回落至233.66万吨,累计仅降3.16万吨,降幅为1.3%。
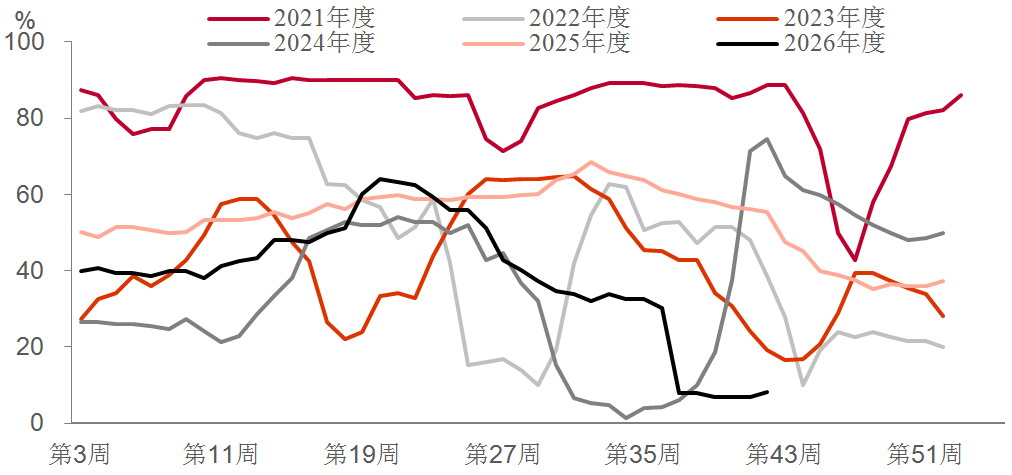
图为247家钢厂盈利率
钢厂尚未进入实质性减产,更多是以“低库存、刚需采购”被动承压。后续关键在原料让利的持续性:河北等地主流焦企已对焦炭发起提涨50~55元/吨,计划自10月21日零时起执行,目前主流钢厂尚未明确回应,这意味着焦企已由让利转向提涨,钢厂成本压力重新上升。真正的风险在于连续性:若此次提涨落地并延续,叠加焦煤价格坚挺或铁矿石价格反弹,钢厂将被迫进入真实减产,负反馈链条随即重启。需重点关注钢、焦两端的盈利修复节奏与实际控产落地进度,其中焦炭提涨能否落地是最直接的观察变量。
精煤库存自低位骤增
9月初至今,523家样本矿山原煤与精煤库存走势出现显著分化。原煤库存温和回升,9月4日库存为401.32万吨,至10月16日升至418.7万吨,六周累计增幅约4.3%。而精煤库存9月上中旬尚在130万吨左右的低位徘徊,但自9月下旬起加速累积,至10月16日已升至247.54万吨,短短一个月累计增幅约为90%。原煤产出已在恢复,而洗选出的精煤却“压”在矿端,下游焦化厂和贸易商接货意愿不强、观望情绪较浓,需求疲弱已取代供给短缺成为主要矛盾。
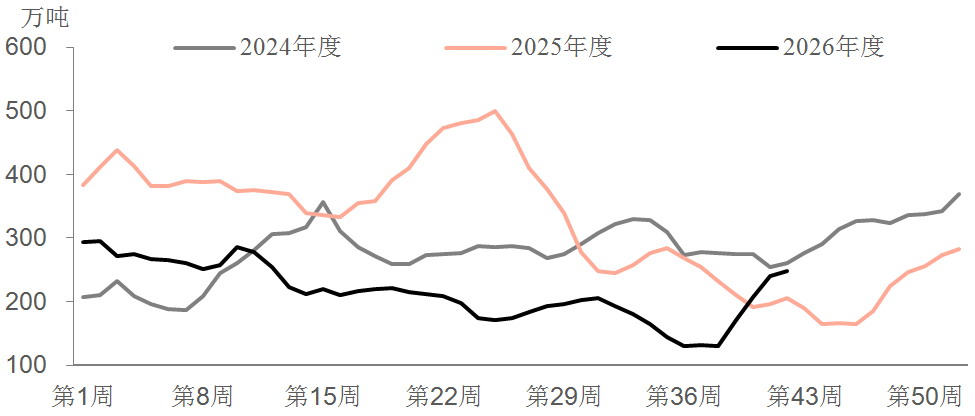
图为523家样本矿山精煤库存
综合来看,国庆假期后的焦煤价格上涨由资金行为驱动,而非需求驱动。当前稳产保供信号明确,煤矿复产正从“复矿”走向“复量”。需求端,房地产建设不及预期,钢材缺乏需求引擎,钢厂虽有盈利修复但盈利率仍处于低位,“焦钢”博弈加剧,叠加精煤库存大增,焦煤盘面仍可能走弱。(作者单位:新世纪期货)
(文章来源:期货日报)


