


国庆假期后受高仓单冲击,烧碱期货价格震荡走弱,现货价格高位松动,市场处于弱现实与弱预期共振的阶段。短期盘面维持偏弱震荡,反弹多为脉冲式行情。中长期来看,烧碱产能投放周期尚未结束、下游需求增量有限、产业链利润自下而上挤压三大核心逻辑并未发生改变,供大于求格局将延续,价格将持续承压,市场再平衡仍有赖于产能出清。
供应端呈现存量检修缩减与新增产能持续投放的双重特征。国庆假期后秋季检修进入高潮。隆众数据显示,全国年产能10万吨以上烧碱样本企业产能利用率降至78.8%,下周仍有7~8套装置检修,阶段性产能收缩对价格形成托底。但10月下旬检修进入中后期,产能将逐步回归。同时,四季度仍有约50万吨新产能待投放,年内已投产177万~187万吨,2026年全年新增产能约218万吨,增速约为4%。2026—2028年计划新增产能合计约为944万吨。虽然受能耗、环保及一体化配套约束,产能落地规模或低于预期,但供应增加格局未变,供给端难以出现趋势性收缩。
库存方面,高库存仍是压制价格的核心因素。截至10月8日,全国液碱样本企业厂内库存为56.25万吨,环比增加5.68%,同比增加33.54%;库容比为31.74%,环比继续上升2.46个百分点,各区域库容比普遍上行。片碱库存为3.52万吨,亦处于相对高位。高库存叠加累库态势,直接压制价格反弹空间。库存缺乏有效去化驱动,短期难以支撑行情反转。
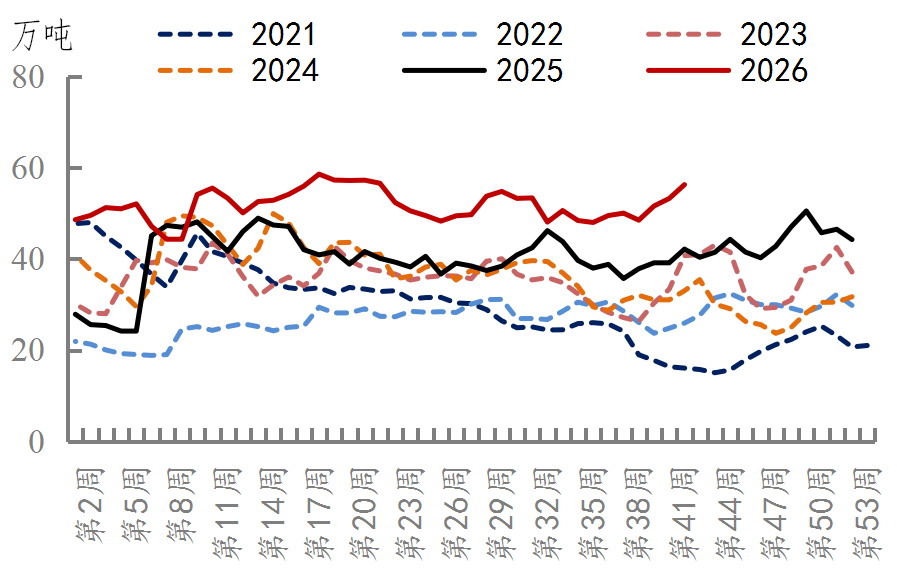
图为烧碱社会库存
利润层面,当前行业呈现“以氯补碱”特征,氯碱综合盈利尚可,供应端暂时不具备主动收缩的动力。区域利润分化明显,山东氯碱综合利润回落至-32.6元/吨,西北一体化装置仍有289.55元/吨的利润空间。山东液氯主流成交价格维持在300~500元/吨区间,在“以氯补碱”的模式下,只要液氯价格未出现大幅走弱,即便烧碱价格单边下行,企业也缺乏大规模减产的动力。
需求依旧是当前市场的焦点。氧化铝占烧碱需求的比重约为35%,目前该行业开工率为83.05%,环比继续下滑。2026年氧化铝已新增产能约860万吨,但受电解铝产能天花板与铝土矿供应紧张制约,上半年新增产能开工率不足60%,行业整体开工率仅在76%~78%区间。企业持续亏损,仅维持刚需采购,压价意愿也十分强烈,实际耗碱增量远低于理论值,广西、河北等地项目爬产缓慢。非铝领域下游增量有限:粘胶短纤开工率保持平稳,但占整体需求的比重较低;印染行业开机率仅为54.22%,同比低约14个百分点;纸浆新增产能缩减至60万吨,对应烧碱需求增量不足5万吨。2026年前三季度烧碱需求为2884万吨,同比仅增长1.34%,与供给增量明显错配。出口方面,8月液碱出口量为36.15万吨,同比增长69.3%,1—8月累计出口同比增长7.7%,阶段性缓解国内供应压力。但外盘供给恢复后,出口红利将逐步消退,难以持续消化国内新增产能。
估值方面,现货价格与盘面价格基本平水,近月合约与主力合约价差仅为7元/吨,反映近端检修托底预期与远期供应增加预期共存。当前盘面处于成本支撑与弱现实博弈阶段,不宜过度追空,行情亦难言趋势反转,震荡磨底仍是主基调。在终端需求出现明确改善信号前,弱现实压制反弹高度,检修与成本则限制价格下行空间。
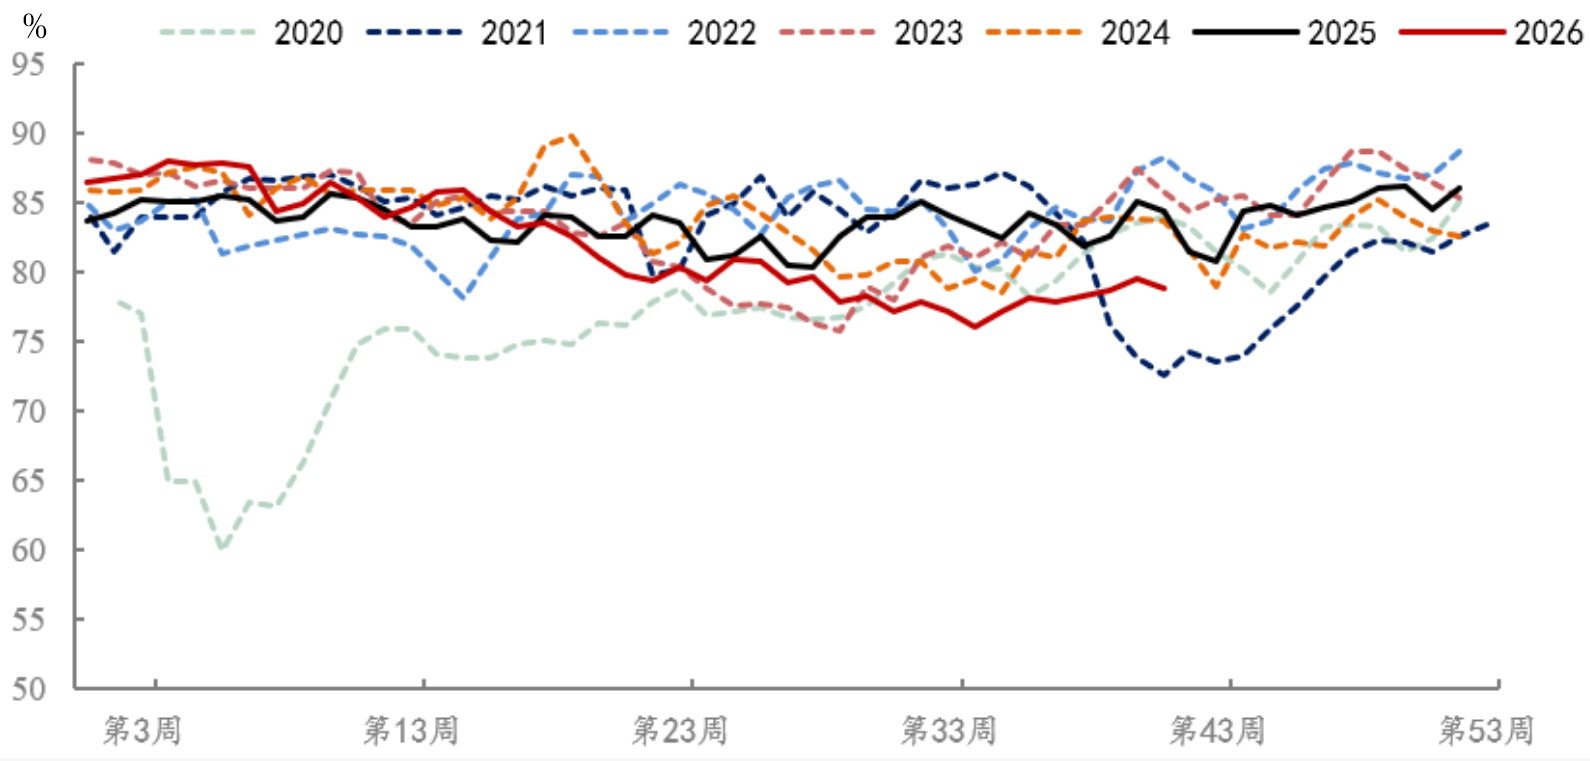
图为烧碱开工率
综合来看,短期受集中检修兑现与成本约束,价格深跌空间有限,但高开工弹性、高库存、弱需求会限制反弹高度,行情以底部偏弱震荡为主,反弹多为脉冲式行情。中长期供大于求格局将延续,价格承压,行业再平衡更多需要依靠利润倒逼落后产能退出,而非需求端出现趋势性增量。策略层面,考虑到行业产能投放周期尚未结束,价格一旦反弹,供应端就具备快速恢复的条件,因此中长期操作思路仍以逢高做空为主。(作者单位:国贸期货)
(文章来源:期货日报)


