


国内商品期货市场10月14日跌多涨少。其中,燃料油、乙二醇涨超3%;纯苯涨超2%;菜粕、苯乙烯涨超1%。下跌品种方面,苹果跌超6%;沪锡、碳酸锂、红枣跌超4%;鸡蛋、纯碱跌超3%;沪银、沥青、生猪、NR、天然橡胶、尿素跌超2%;BR橡胶、铂、集运欧线、焦炭、纸浆、焦煤、白糖、多晶硅、硅铁、原油、瓶片、氧化铝跌超1%。
截至14日下午收盘,中证商品期货价格指数收报1659.83点,较前一交易日下跌14.28点,跌幅0.85%;中证商品期货指数收报2298.87点,较前一交易日下跌17.28点,跌幅0.75%。
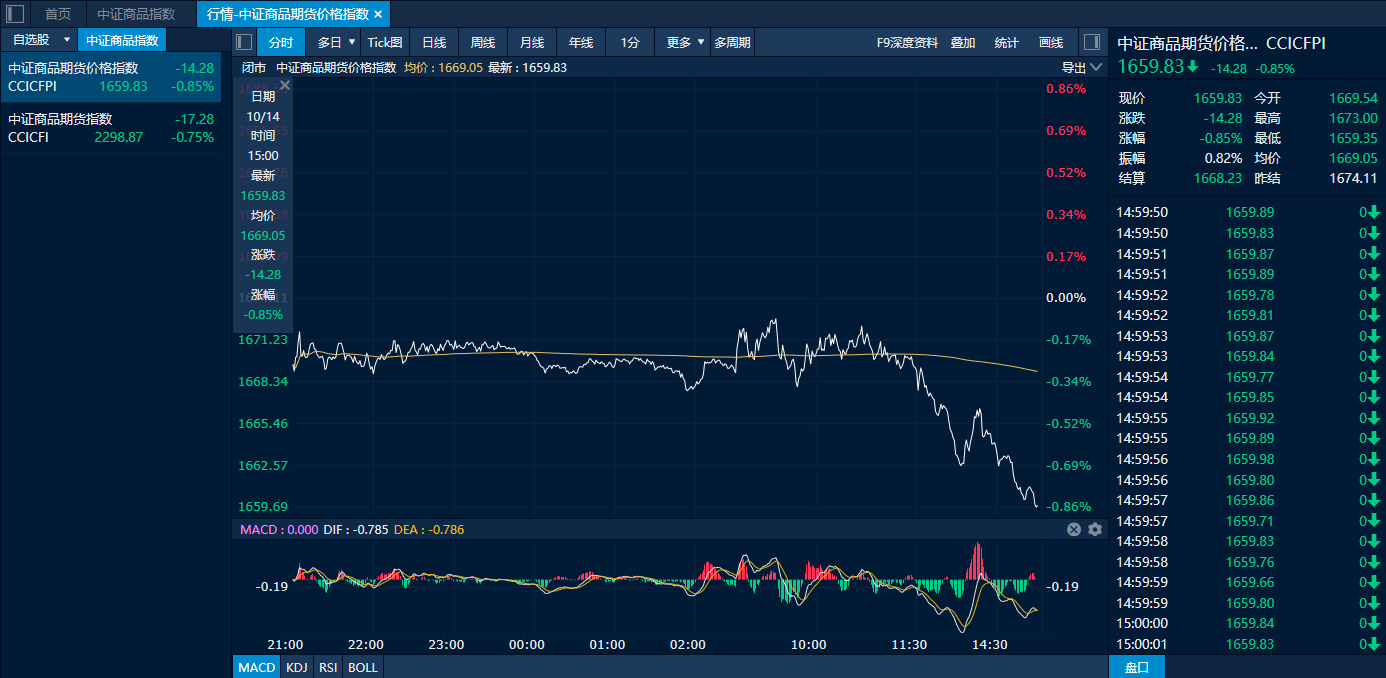
中证商品期货价格指数日内走势图(来源:新华财经专业终端)
燃料油刷新历史新高 乙二醇一度涨超4%
地缘溢价有所回升,能源板块14日整体偏强运行,截至下午收盘,燃料油、乙二醇涨超3%,纯苯涨超2%,苯乙烯(EB)涨超1%。燃料油期货14日在供应端扰动下延续强劲走势,主力合约日内最高触及5593元/吨,一举刷新历史新高,终盘以3.31%的涨幅领涨商品市场。国泰君安期货表示,海内外市场近端现货紧缺,新加坡、舟山等地的bunker对FOB/FU连一的价差维持高位,加注需求持续推动两地现货库存被消耗,国内贸易商可能向现货市场交付更多现货而非仓单市场。与此同时,当前中东、俄罗斯地区流出的现货数量有限甚至环比出现下滑,霍尔木兹与曼德海峡通行量已经恢复至近期瓶颈。再加上全球油轮运费大幅上涨,依赖进口货源交割的FU将物流问题纳入计价。短期来看,短缺现实引发的高贴水以及高物流成本将继续支撑FU当前价格维持高位。
乙二醇期货14日盘中一度涨超4%,午后略有回落仍收涨3.30%,居于涨幅榜次席。在光大期货看来,当前乙二醇市场存在多重利好共振。首先,地缘局势是乙二醇期价上涨的核心催化。当前地缘紧张局势未见实质性缓和,霍尔木兹海峡通航风险持续存在,中东乙二醇货源发运持续受限,强化了市场对进口端持续偏紧的定价。其次,成本端提供同步支撑。原油价格高企为乙二醇各工艺路线提供了坚实的成本底部,油头利润虽有所修复,但整体产业链利润仍集中在上游,估值端对价格形成托底。最后,低库存是当前支撑乙二醇价格的核心因素,也是今日盘面能够在地缘情绪催化下快速拉涨的重要基础。隆众资讯数据显示,截至10月12日,华东主港地区MEG库存总量8.6万吨,较上一期降低1.5万吨,仍处于历史低位震荡。展望后市,该机构认为,乙二醇短期或维持高位震荡,但供需格局正在从紧平衡向小幅累库过渡。前期现货极度紧张的矛盾正在逐步缓解,后续重点关注进口到港及港口库存回升节奏。
其他品种方面,国内油脂油料今日普涨,其中菜粕涨超1%,三大油脂也集体飘红。
供增需弱苹果大幅下跌 沪锡、碳酸锂跌超4%
供应端增产预期叠加消费表现较弱,苹果大幅下跌,以近7%的跌幅领跌。由于今年生长期气候平稳,没有大范围严重冰雹、冻害冲击,总体来看天气因素扰动不多,市场对今年苹果产量增加预期形成共识。此前,据Mysteel评估,2026年国内苹果产量约为4061.93万吨,同比增产8.71%。而需求端,双节备货旺季“遇冷”,销区批发市场走货不及预期。新季苹果集中上市,现货收购观望情绪较浓,缺乏主动拿货力量,苹果现货价格支持较弱,市场交易平淡。展望后市,广发期货表示,短期来看,随着山东产区新季苹果进入供应高峰,收购价走弱与需求乏力,苹果期货预计维持偏弱走势,关注开秤收购价变化与实际入库量。中长期来看,如果开秤价走弱显著低于预期,将进一步拖累盘面。
沪锡主力合约今日跌超4%。虽然基本面的支撑依然有限,但通胀压力、美债收益率高企及科技股回落等宏观因素对锡价形成压制。正信期货认为,锡基本面供需紧平衡格局预计还会延续下去,无显著过剩或短缺预期。缅甸佤邦锡矿部分复产虽增加锡矿供应,但国内再生锡有一定程度减产,总体精炼锡产量变化不大。需求端AI、算力相关需求火热,增速快但体量占比低,传统需求较为平稳。但宏观层面不确定性大,若中东局势、油价及美联储加息能在预期之内、或轻微超出预期落地,则对锡价构不成中枢下移级别的压力,锡价大概率维持宽幅震荡。若宏观局势的发展显著超出预期,例如油价在美国中期选举后再次大幅跃升、美联储连续加息等等,锡价中枢将下移。
此外,在供增需弱预期带来的市场悲观情绪下,碳酸锂持续走弱,主力合约今日跌超4%。
(文章来源:新华财经)


