


当地时间10月8日,美股三大股指走势分化,道指微涨,纳指跌逾1%。半导体、光通信等板块重挫,大型科技股多数走弱。大宗商品方面,隔夜国际金价、油价携手上涨。
对于美股及金价后市走势,业内机构仍将焦点放在美国通胀问题上。若美国总体通胀受油价回落牵引且整体可控,美元与长端利率的上行动能则有望减弱,黄金在回踩后有望迎来更持续的修复窗口,成长与利率敏感型资产的反弹空间也较大;反之金价或再度承压,美股估值也将重回紧缩定价。
美股科技板块重挫
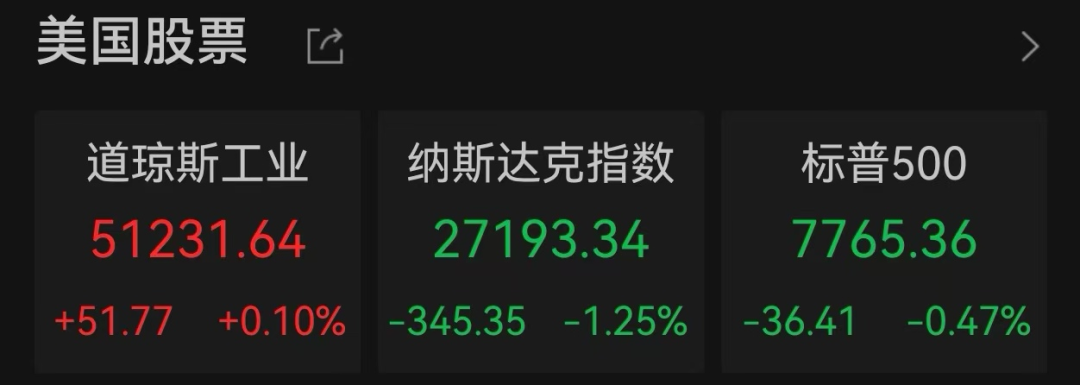
截至当地时间10月8日收盘,纳指跌1.25%,标普500指数跌0.47%,道指微涨0.1%,三大股指走势分化。
包括半导体、光通信在内的美股科技板块重挫。
Coherent大跌9.62%,康宁跌逾6%,Lumentum跌5.62%;费城半导体指数跌逾3%,ARM跌6.48%,英特尔跌逾5%,美光科技、博通均跌逾4%,超威半导体跌近4%,安森美半导体、迈威尔科技均跌逾3%。
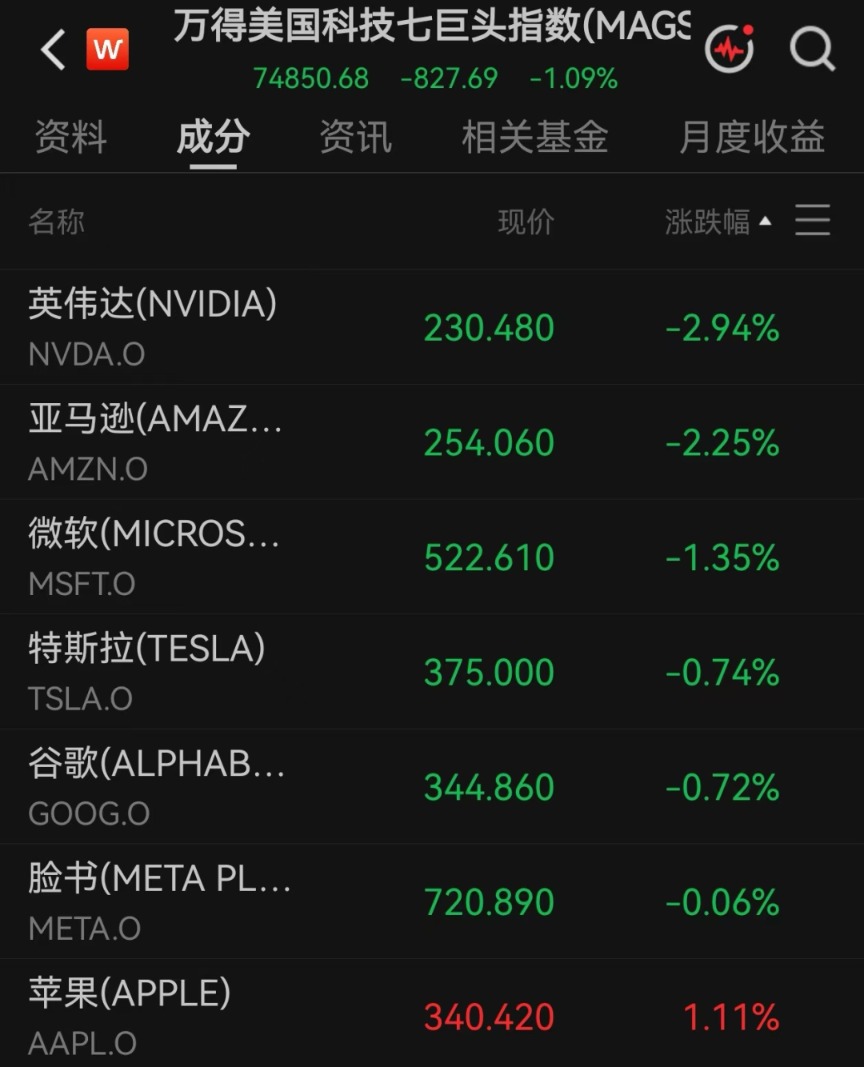
美股大型科技股多数走弱。万得美国科技七巨头指数跌1.09%,成分股中除苹果涨逾1%外,其余均下跌,英伟达跌近3%,总市值蒸发近1700亿美元。
对于美股科技板块走弱,业内机构认为,一方面或与其近期持续上涨带来的止盈需求有关,另一方面,国际油价再度走高也加剧了市场对美联储收紧流动性的忧虑。Wind数据显示,截至北京时间10月9日5:50,NYMEX WTI原油期货主力合约、ICE布油期货主力合约均涨逾3%。
芝商所认为,若相关海域航运恢复正常且出口政策维持温和,布伦特原油价格及柴油裂解价差趋于回落,美联储后续政策压力减轻,美债收益率重回先前运行轨道,美股半导体及消费板块的估值压力将得到一定程度的释放;若地缘局势进一步升级或有更具约束性的原油出口政策出台,可能导致后期炼厂开工率下降及成品油价格上涨,进而促使美联储连续加息,在此情景下,高利率与增长放缓共振可能对股票市场整体估值形成下行压力。
热门中概股方面,纳斯达克中国金龙指数跌0.62%,文远知行跌超9%,金山云、小马智行均跌超5%;百胜中国涨超2%,华住集团、霸王茶姬、名创优品等均涨超1%。
国际金价震荡上涨
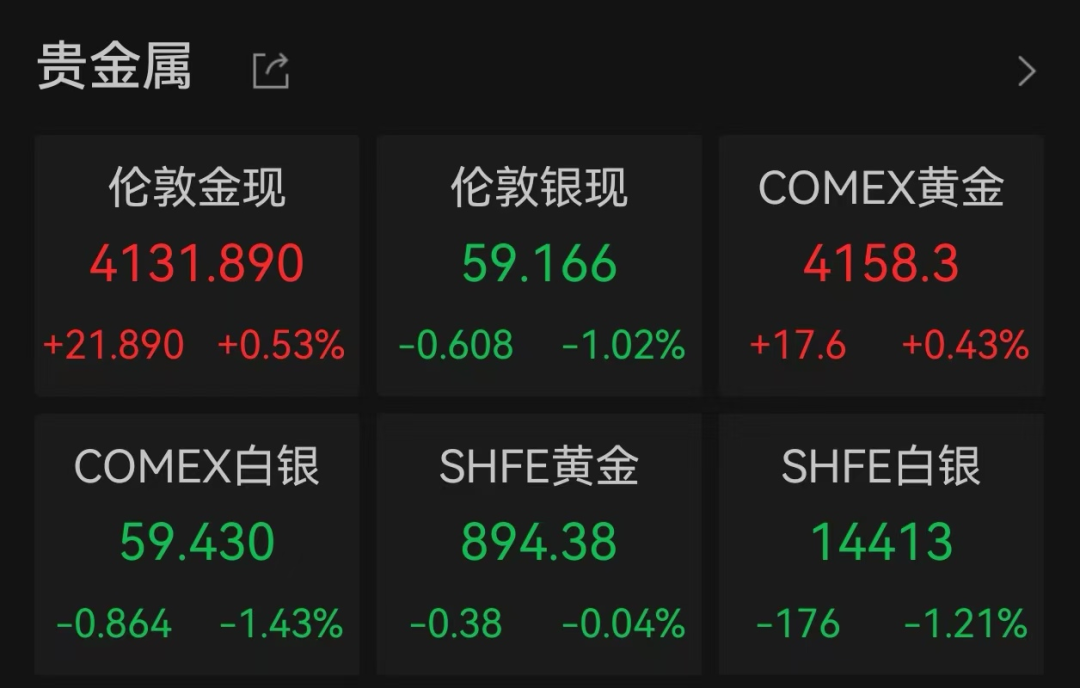
从大宗商品市场表现看,隔夜国际金价震荡收涨。截至北京时间10月9日5:50,伦敦金现货价格、COMEX黄金期货价格分别上涨0.53%、0.43%,报4131.89美元/盎司和4158.3美元/盎司。
对于美股及金价后市走势,新湖期货认为,若美国9月核心CPI环比增幅回落至0.2%附近、总体通胀受油价回落牵引且整体可控,则市场对美联储12月加息的定价将快速下修,美元与长端利率的上行动能减弱,黄金在回踩后有望迎来更持续的修复窗口,成长与利率敏感型资产的反弹空间也可观;反之,若核心CPI环比增幅连续第四个月站上0.3%,则市场对美联储12月加息的预期将重新抬升,金价或再度承压,美股估值也将重回紧缩定价。
(文章来源:中国证券报)


