


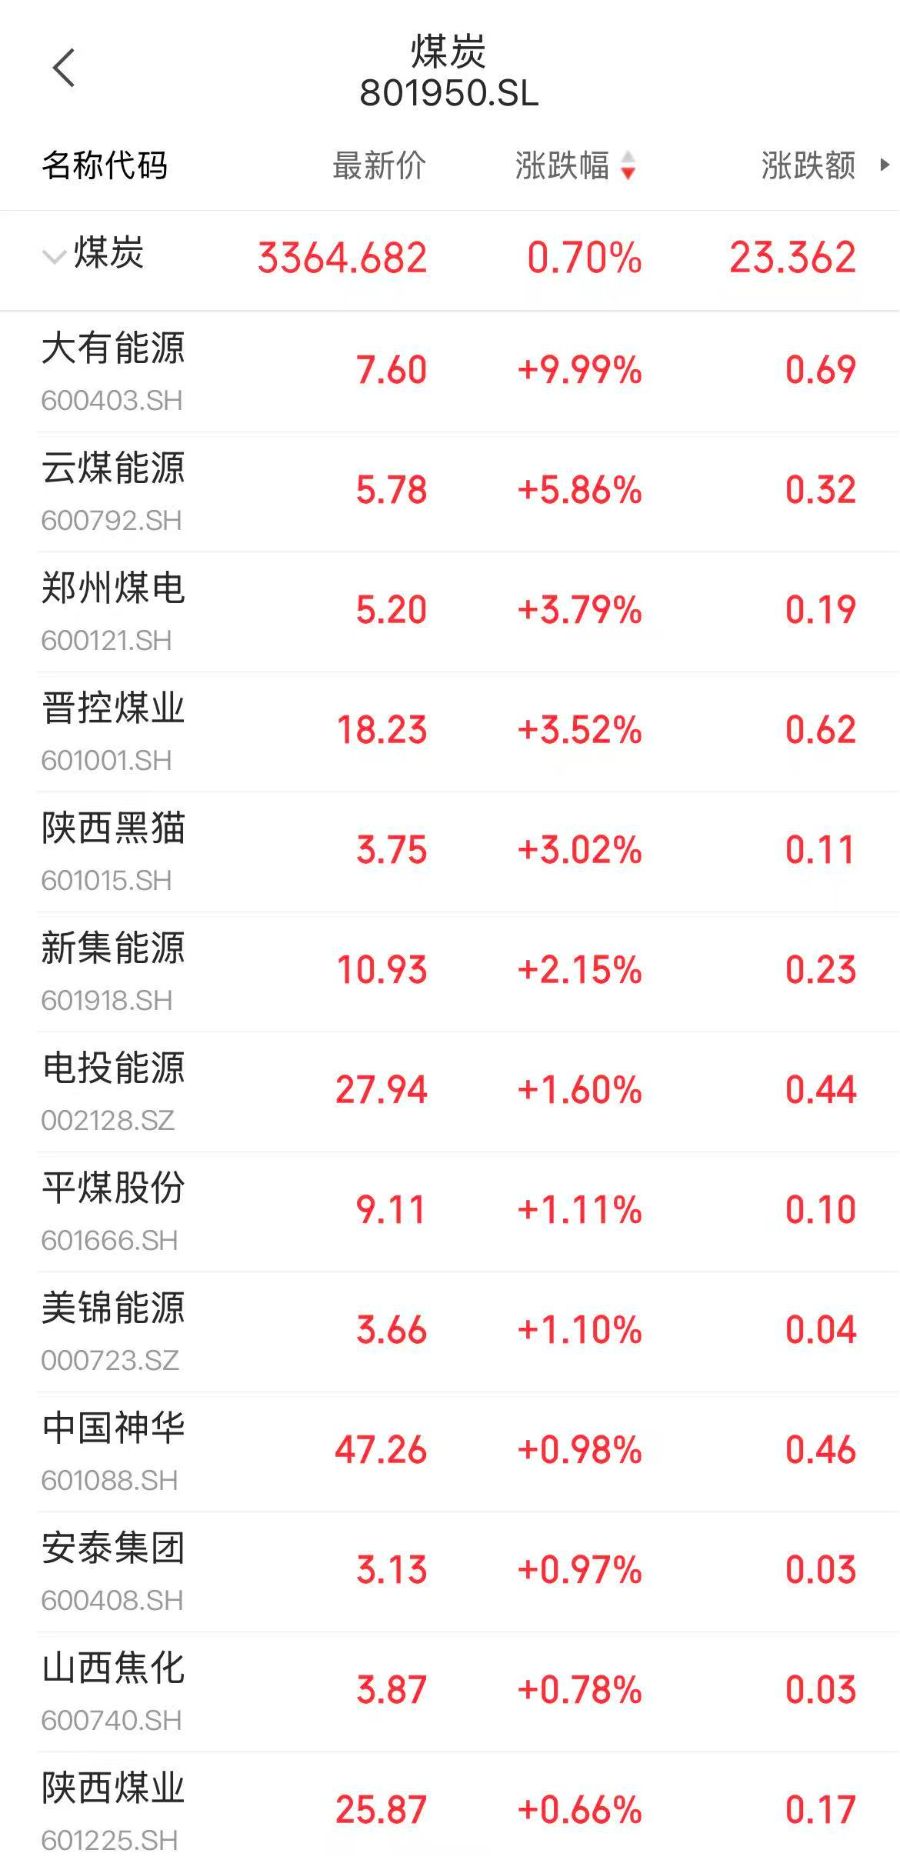
9月22日,A股煤炭板块午后拉升,大有能源(600403.SH)涨停,云煤能源、郑州煤电、晋控煤业、陕西黑猫、新集能源等个股跟涨。
消息面上,9月22日,生意社炼焦煤基准价为2373.75元/吨,与本月初(2268.75元/吨)相比,上涨了4.63%。
而更令市场关注的是,近日国家发展改革委、国家能源局、国家矿山安监局联合印发的《关于做好煤炭安全稳产稳供工作的通知》。该通知要求在确保安全前提下推进煤炭稳产保供,积极稳妥推进煤矿复产达产、加快联合试运转煤矿验收,其中对于山西部分产能实质放开了一定的超产额度,并对电煤中长期合同履约、进口煤补充调剂和接续产能建设提出要求。
这一政策信号的释放,恰逢煤炭供给端持续承压之际。国家统计局数据显示,2026年1-8月规模以上工业原煤产量30.6亿吨,同比下降3.3%,其中,8月单月原煤产量为3.62亿吨,同比下降7.7%,日均产量1167万吨。
重点大型煤炭企业的生产情况同样反映出供给收缩态势。据中国煤炭工业协会统计,1至8月直报重点大型企业原煤产量合计15.1亿吨,同比减少9036万吨,占规模以上工业原煤产量的49.3%。其中,晋能控股集团产量同比下降20.3%,山西焦煤集团下降8.5%,潞安化工集团下降9.4%。
长江证券最新研报认为,本次通知侧重“如何让煤炭生产在安全与合规的轨道上长期稳定下来”,本质是“承认供给紧张+有条件放量”,对煤价是“控斜率”而非“改方向”。考虑到市场此前担忧的政策风险阶段性释放,叠加当前板块股价隐含煤价平均约850元/吨,仍低于现货水平,若回调即是布局机会。
华泰证券同样表示,保供政策有望推动煤矿复产,但供给恢复幅度仍需观察基层政策执行的积极性和力度。山西复产进度与印尼出口弹性是四季度煤价的核心变量。即便考虑政策推动复产,四季度秦皇岛5500大卡动力煤价格中枢仍有望维持在900元/吨以上。整体看,保供政策有望缓解供应紧张,但难以改变四季度煤价偏强格局。
长城证券则分析,当前煤炭价格向下调整空间有限,迎峰度冬期间有望上涨至1000元/吨关口,仍要格外重视供给端的紧张状态,当前晋陕蒙的综合开工率自5月22日山西煤矿爆炸事件以来仍旧处在偏低水平,山西的开工率影响非常之大,重视后续可能发生的严重供需错配现象。
长城证券还提到,美伊冲突核心矛盾难解,全球能源危机仍在,局势难以回到冲突之前,地缘冲突、海峡中断风险、原油战略补库、能源设施重建、贸易渠道重塑,都将让油价走高,从而间接利多煤炭。
(文章来源:21世纪经济报道)


